Pour assurer correctement une voiture de collection, il faut d’abord vérifier comment le contrat déterminera l’indemnisation, et pas seulement le montant de la cotisation. Une valeur déclarée renseigne l’assureur, mais ne garantit pas toujours le versement de cette somme. Une valeur agréée correspond, lorsqu’elle est expressément acceptée et inscrite au contrat, à une base d’indemnisation convenue avec l’assureur. Les définitions et limites exactes restent toutefois celles des conditions générales et particulières de chaque police.
Réponse directe : pour une automobile rare, restaurée, fortement valorisée ou difficile à comparer, demandez une expertise, transmettez le rapport à l’assureur et obtenez par écrit la valeur retenue, sa durée de validité et les événements couverts. Un rapport d’expertise, à lui seul, ne transforme pas automatiquement une valeur estimée en valeur agréée contractuelle.
Valeur agréée, valeur déclarée et valeur à dire d’expert : les différences
Ces expressions sont souvent employées comme si elles étaient interchangeables. Elles ne le sont pas nécessairement. Il faut lire leur définition dans le contrat proposé, car une même appellation commerciale peut être assortie de plafonds, de franchises, d’exclusions ou d’une règle de révision.
| Notion | Ce qu’elle signifie généralement | Point à vérifier avant de signer |
|---|---|---|
| Valeur déclarée | Montant communiqué par l’assuré pour décrire le risque et calculer éventuellement la cotisation | Est-ce un simple plafond ou une somme garantie en cas de perte totale ? |
| Valeur agréée | Valeur acceptée par l’assureur et l’assuré, souvent à partir d’un rapport d’expertise, puis inscrite aux conditions particulières | Pendant combien de temps s’applique-t-elle et dans quels sinistres ? |
| Valeur à dire d’expert | Estimation établie par un expert à une date donnée selon l’état, l’authenticité et le marché | Le contrat reprend-il cette estimation ou prévoit-il une nouvelle évaluation après sinistre ? |
| Valeur de remplacement avant sinistre | Montant estimé pour retrouver un véhicule équivalent avant le dommage | Quels comparables et quels frais sont intégrés au calcul ? |
Les conditions d’assurance collection publiées par MMA illustrent cette distinction : elles définissent la valeur agréée comme un prix estimé par expert, contractualisé par un rapport et figurant aux conditions particulières. Ce document définit aussi la valeur de marché comme le prix auquel le véhicule peut être acheté sur le marché de l’occasion ou de la collection. Cette formulation éclaire le mécanisme, mais elle ne doit pas être généralisée à tous les assureurs.
Pourquoi la cote d’un modèle ne suffit pas
Deux voitures du même millésime peuvent avoir des valeurs très différentes. L’expert doit regarder la version exacte, les numéros d’identification, la configuration d’origine, l’état de la carrosserie et de la mécanique, la qualité d’une restauration, les factures, la provenance et les transactions comparables.
La Fédération française des experts en automobile indique que l’évaluation d’un véhicule de collection s’appuie notamment sur les cotes spécialisées et sur les résultats des ventes privées ou aux enchères. Une annonce affichée en ligne ne prouve donc pas à elle seule une valeur réalisée. Les prix demandés, les adjudications, les ventes entre professionnels et les transactions privées ne décrivent pas toujours le même marché.
La rareté ne suffit pas davantage. Une version peu produite mais peu recherchée n’obtient pas automatiquement une prime, tandis qu’un modèle relativement répandu peut être très valorisé lorsqu’il présente une spécification, une provenance ou un état exceptionnels.
L’authenticité doit aussi être documentée. Notre dossier sur le matching numbers d’une voiture de collection explique pourquoi un numéro de moteur correspondant ne résume ni l’originalité ni la valeur d’une automobile.
Quand faire expertiser sa voiture de collection pour l’assurance ?
L’expertise est particulièrement utile lorsque la voiture est difficile à comparer, vient d’être achetée, a été restaurée, a changé de configuration ou a connu une évolution de marché importante. Elle peut également servir avant un transport, une mise en dépôt, un prêt pour une exposition ou l’entrée du véhicule dans une succession.
Faites réexaminer la valeur lorsque :
- une restauration importante vient de s’achever ;
- le moteur, la boîte, la carrosserie ou la configuration ont changé ;
- de nouvelles pièces historiques ou factures ont été retrouvées ;
- des transactions récentes montrent une évolution sensible du marché ;
- la durée de validité admise par le contrat arrive à son terme ;
- le véhicule change d’usage, de lieu de garage ou de propriétaire.
Il n’existe pas de fréquence universelle valable pour tous les contrats. Certains assureurs acceptent un rapport pendant une durée déterminée, d’autres imposent un seuil de valeur ou demandent une actualisation plus rapprochée. La bonne échéance est celle indiquée par écrit dans les conditions particulières ou confirmée par l’assureur.
Pour une transmission patrimoniale, le rapport poursuit un objectif différent : établir une valeur à une date donnée pour l’inventaire ou la déclaration. Notre guide sur l’expertise d’une voiture de collection dans une succession détaille ce contexte spécifique.
Comment choisir un expert automobile compétent ?
La profession d’expert en automobile est réglementée par le Code de la route. La Sécurité routière publie une liste nationale des experts en automobile au titre de l’article L. 326-3. Vérifiez que le professionnel choisi y figure, puis demandez-lui s’il pratique régulièrement l’expertise des véhicules de collection et s’il connaît la marque ou la période concernée.
La seule présence sur la liste nationale ne remplace pas l’expérience spécifique d’une Ferrari à moteur Colombo, d’une Porsche à carter sec, d’une voiture d’avant-guerre ou d’un restomod. Demandez un exemple anonymisé de rapport, le périmètre de la mission, les documents attendus, le tarif, les frais de déplacement et le délai.
La FFEA précise qu’un rapport d’expertise patrimoniale peut servir à une valeur agréée, à une succession, à une donation ou à une transaction. En 2026, une certification professionnelle « Expertiser un véhicule de collection » a par ailleurs été enregistrée auprès de France Compétences. Elle complète le socle réglementaire de l’expert par des compétences dédiées à l’authentification, à la documentation et au marché des véhicules de collection.
Quels documents préparer avant l’expertise ?
Un dossier organisé améliore la qualité de l’analyse. Il ne faut pas chercher à impressionner l’expert par le volume, mais lui permettre d’identifier la voiture, de retracer les travaux et de comparer le bon véhicule.
Préparez, selon ce qui existe :
- le certificat d’immatriculation et le numéro de châssis ;
- le carnet d’entretien et les factures classées chronologiquement ;
- les documents de livraison, certificats constructeur ou archives de marque ;
- les précédents rapports d’expertise ;
- les photographies avant, pendant et après restauration ;
- la liste des pièces remplacées et les pièces d’origine conservées ;
- les résultats de contrôle technique et diagnostics mécaniques ;
- la provenance documentée, sans transformer une anecdote en certitude ;
- le contrat d’assurance ou le projet de conditions particulières ;
- les accessoires, pièces détachées et équipements à assurer séparément.
Si vous préparez aussi un achat, utilisez notre méthode pour inspecter une voiture de collection. L’inspection d’achat et l’expertise de valeur peuvent se compléter, mais leurs objectifs ne sont pas identiques.
Que contrôle l’expert sur la voiture ?
La mission doit être définie avant le rendez-vous. Pour une évaluation de collection, l’expert examine habituellement l’identité du véhicule, sa configuration, son état apparent, sa mécanique, sa carrosserie, son intérieur, sa documentation et les éventuelles transformations. Il confronte ensuite ces constatations au marché pertinent.
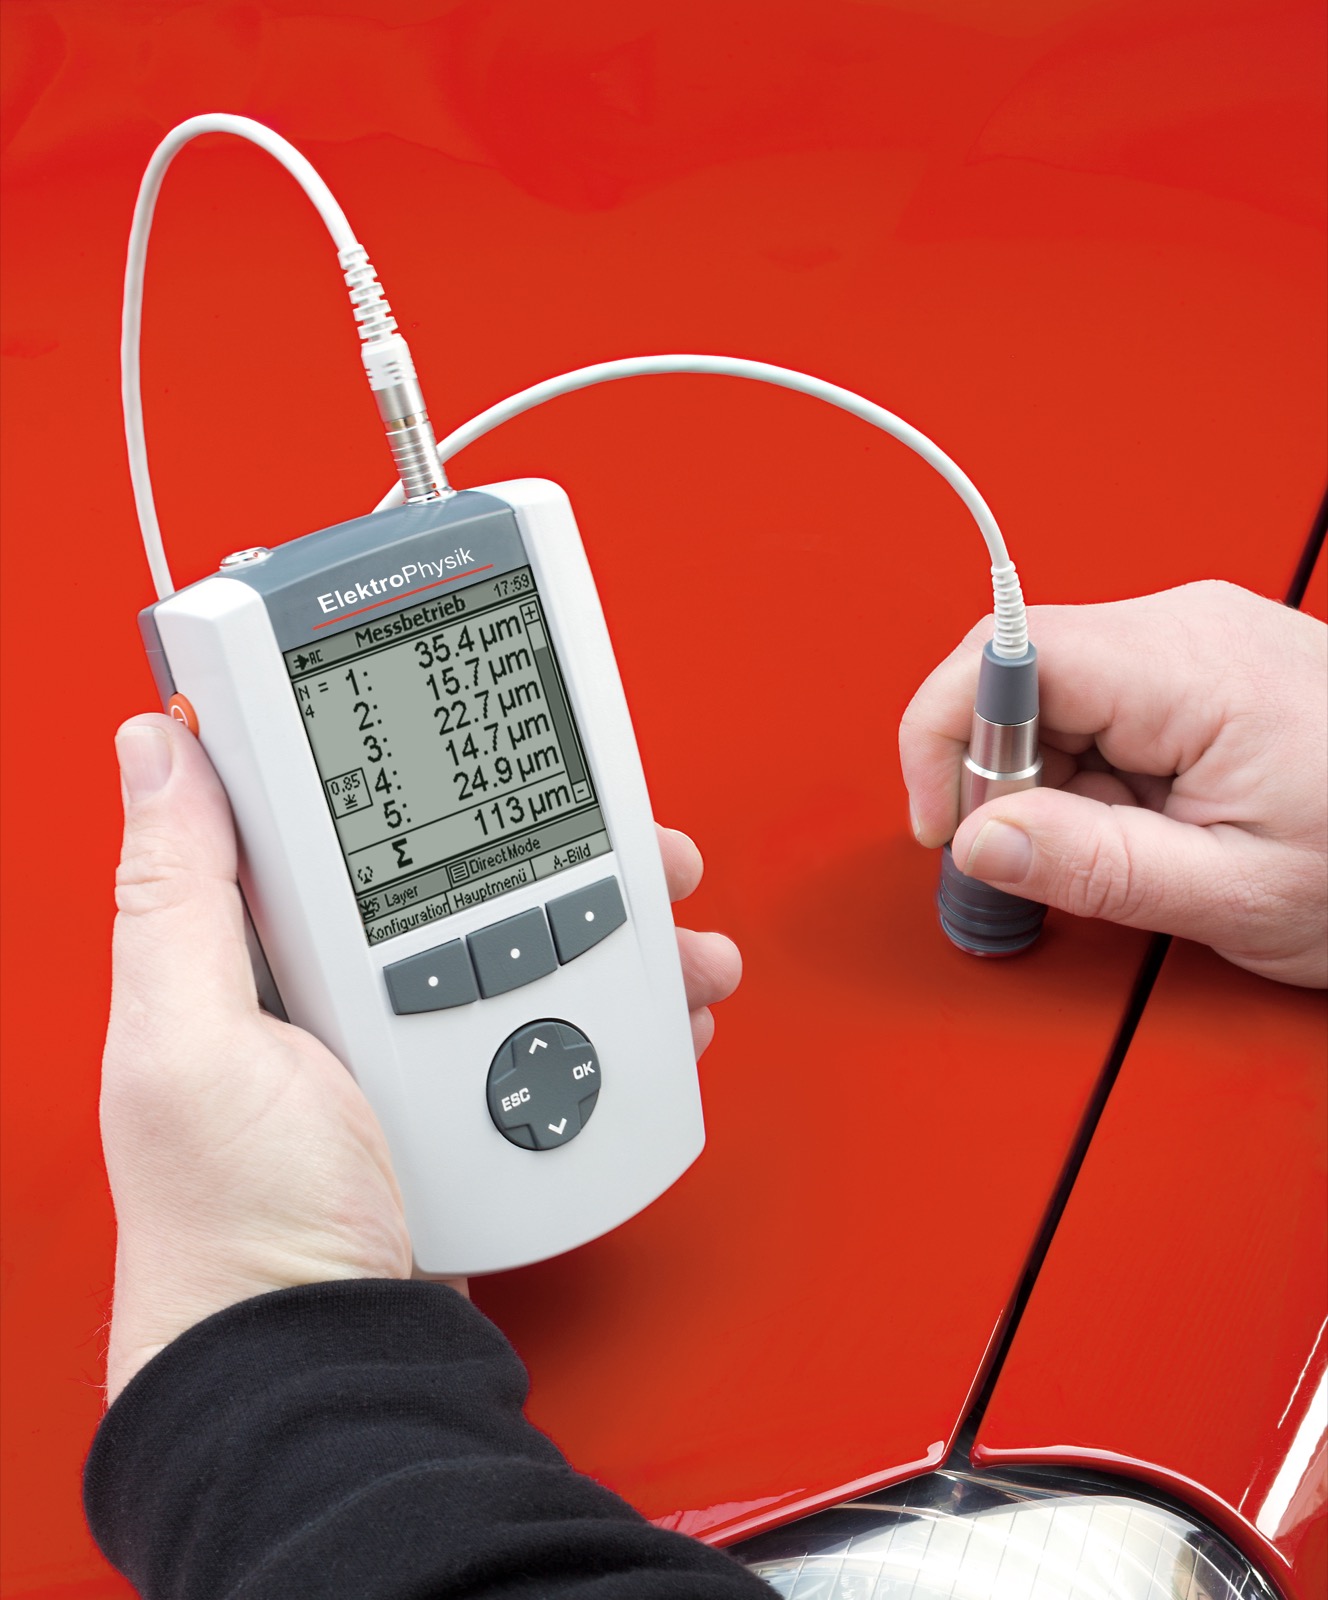
Une mesure d’épaisseur peut aider à repérer des reprises de peinture ou des couches successives, mais elle ne suffit jamais à juger seule la qualité d’une restauration. Photo : Grey and red fairy, licence CC BY-SA 4.0, via Wikimedia Commons.
La mesure de l’épaisseur de peinture, l’examen des soudures, des alignements et des traces de corrosion apportent des indices sur l’historique de carrosserie. Sur le plan mécanique, l’expert observe les organes visibles, recherche les incohérences et peut demander des contrôles complémentaires. Une expertise visuelle n’équivaut pas automatiquement à un démontage, une analyse de fluides ou un test de compression : vérifiez ce qui est réellement compris.
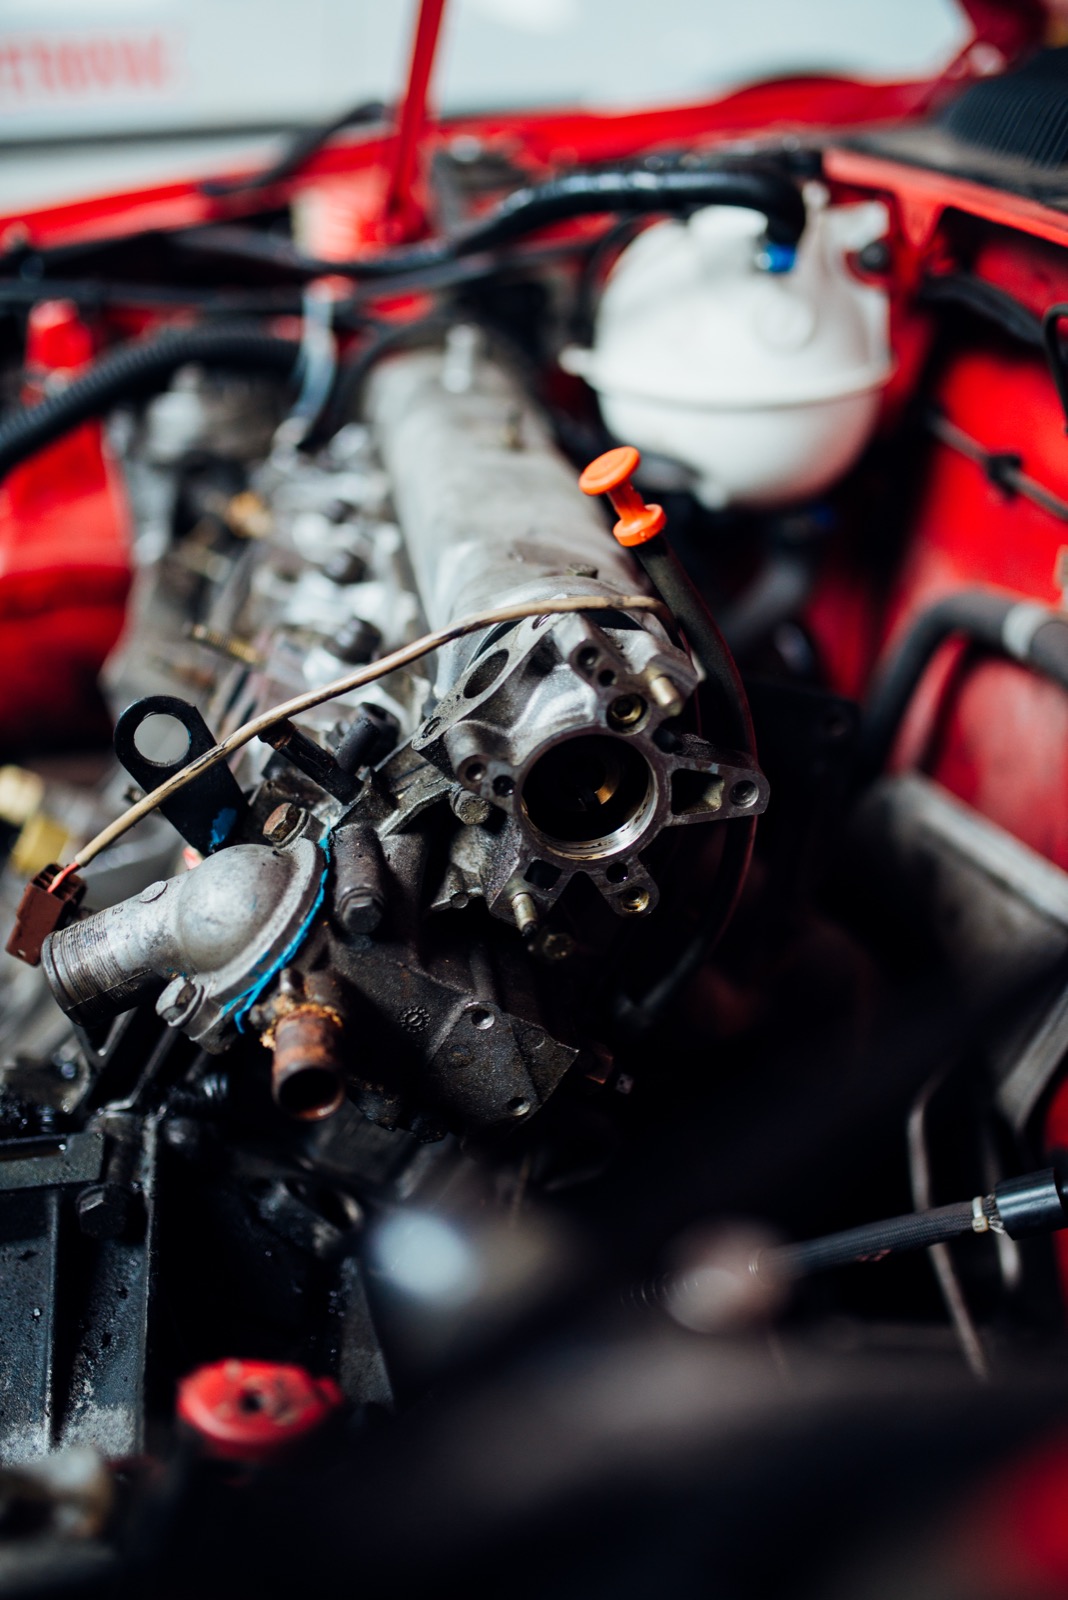
L’état mécanique, la conformité des composants et la traçabilité des interventions participent à la valeur ; le périmètre des contrôles doit être écrit dans la mission. Photo : Shixart1985 / Nenad Stojković, licence CC BY 2.0, via Wikimedia Commons.
Une expertise sérieuse ne consiste donc pas à appliquer une cote puis à ajouter le montant des factures. Toutes les dépenses de restauration ne sont pas récupérées euro pour euro dans la valeur de marché. À l’inverse, une documentation exceptionnelle ou une restauration conforme peut rendre la voiture plus facile à comparer et à défendre face à l’assureur.
Comment transformer le rapport en valeur agréée ?
Le point décisif se situe après l’expertise. Envoyez le rapport complet à l’assureur et demandez une confirmation écrite de la valeur retenue. Vérifiez qu’elle apparaît aux conditions particulières ou dans un avenant et qu’elle concerne bien la voiture identifiée par son numéro d’immatriculation ou de châssis.
Posez ces questions avant de valider :
- La somme constitue-t-elle une valeur agréée ou un simple plafond ?
- S’applique-t-elle au vol, à l’incendie, à la destruction totale et aux dommages partiels ?
- Une franchise ou une vétusté reste-t-elle applicable ?
- Les frais de transport, de gardiennage et de rapatriement sont-ils inclus ?
- Les pièces détachées, outils, accessoires et documents historiques sont-ils couverts ?
- Quelle est la date d’expiration du rapport accepté ?
- Que se passe-t-il si le marché monte fortement avant le renouvellement ?
- Les rallyes de régularité, circuits, mariages, locations ou usages professionnels sont-ils exclus ?
Ne vous contentez pas d’un échange téléphonique. En assurance, le libellé contractuel et les exclusions priment sur une impression commerciale. Une valeur élevée inscrite au contrat ne crée pas non plus une garantie pour un événement non couvert.
Que se passe-t-il après un sinistre ?
Après une déclaration, l’assureur peut mandater un expert pour déterminer les dommages, leur cause et la valeur du véhicule avant sinistre. Service-Public rappelle que l’expert est choisi par l’assureur lorsque celui-ci décide de recourir à une expertise, et qu’un assuré qui conteste les conclusions peut demander une contre-expertise.
Une valeur agréée à jour facilite la discussion sur la valeur, mais elle ne dispense pas de prouver le sinistre ni de respecter les garanties. L’assureur vérifiera notamment les circonstances, l’usage déclaré, les mesures de protection exigées et les exclusions prévues.
Si vous êtes en désaccord :
- demandez le rapport ou les conclusions communicables et une justification chiffrée ;
- rassemblez factures, photographies antérieures, rapport privé et comparables pertinents ;
- formulez votre contestation par écrit ;
- sollicitez une contre-expertise à vos frais, sauf garantie spécifique couvrant les honoraires ;
- consultez la procédure de réclamation et de médiation indiquée au contrat.
Service-Public précise aussi qu’un véhicule peut être considéré comme économiquement irréparable lorsque le coût des réparations dépasse sa valeur. Pour une ancienne, une sous-évaluation initiale peut donc influer non seulement sur l’indemnité, mais aussi sur la manière dont le dossier de réparation est traité.
Les erreurs les plus coûteuses à éviter
La première erreur consiste à confondre la carte grise collection avec une preuve de valeur. La mention administrative décrit un statut ; elle ne certifie ni l’état, ni la provenance, ni le prix de marché.
La deuxième est d’assurer la voiture sur une ancienne estimation après une restauration ou une hausse de cote. La troisième est de produire uniquement des annonces aux prix ambitieux, sans ventes réellement comparables. La quatrième est d’oublier les pièces détachées, le transport ou la valeur d’accessoires spécifiques.
Enfin, ne supposez pas qu’une expertise commandée pour une succession, un achat ou une restauration sera automatiquement acceptée telle quelle par l’assureur. Demandez avant la mission les critères exigés, puis faites confirmer l’agrément du montant après remise du rapport.
Checklist avant de signer le contrat
- ☐ Expert vérifié sur la liste nationale et compétent en véhicules de collection
- ☐ Mission et périmètre du rapport définis par écrit
- ☐ Identité, historique, factures et restauration documentés
- ☐ Valeur datée et méthode de comparaison compréhensible
- ☐ Montant accepté par l’assureur dans les conditions particulières ou un avenant
- ☐ Durée de validité et procédure d’actualisation connues
- ☐ Vol, incendie, perte totale et dommages partiels clairement distingués
- ☐ Franchises, plafonds, vétusté et exclusions relus
- ☐ Transport, pièces et accessoires traités explicitement
- ☐ Usage réel, conducteurs et lieu de garage correctement déclarés
Questions fréquentes
Une expertise est-elle obligatoire pour assurer une voiture de collection ?
Pas systématiquement. L’assureur peut accepter une valeur déclarée sous certains seuils ou pour certains véhicules, puis exiger un rapport dans d’autres cas. Les conditions dépendent du contrat et de la valeur à couvrir.
La valeur déclarée est-elle remboursée intégralement après un vol ?
Pas nécessairement. Elle peut servir à tarifer le risque ou constituer un plafond sans garantir le versement automatique de cette somme. Vérifiez la définition contractuelle, les justificatifs exigés et les franchises.
Un rapport d’expertise suffit-il pour obtenir une valeur agréée ?
Non. Il fournit une estimation argumentée, mais l’assureur doit encore accepter cette valeur et la contractualiser. Demandez un avenant ou des conditions particulières mentionnant le montant.
Combien coûte une expertise de voiture de collection ?
Il n’existe pas de tarif réglementaire unique. Le prix dépend du déplacement, de la rareté, des recherches historiques, des contrôles, du nombre de véhicules et du niveau de détail du rapport. Demandez un devis précisant les frais et le périmètre.
Combien de temps une expertise reste-t-elle valable ?
La durée utile dépend de l’assureur, du contrat et de la volatilité du marché. Faites confirmer la date limite d’acceptation du rapport et réactualisez après une restauration, une modification ou une évolution importante de valeur.
Peut-on contester l’expertise mandatée après un sinistre ?
Oui. Service-Public indique que l’assuré peut demander une contre-expertise s’il conteste les conclusions. Vérifiez auparavant si le contrat couvre tout ou partie des honoraires de votre propre expert.
La bonne valeur est celle qui est documentée et contractualisée
Une automobile de collection ne se protège pas avec une cote générique et une promesse orale. Il faut documenter la voiture, faire intervenir un expert compétent lorsque sa valeur le justifie, puis s’assurer que le montant accepté figure clairement au contrat.
Relisez ce dossier après chaque évolution majeure du véhicule ou du marché. Une expertise décrit une valeur à une date donnée ; une valeur agréée n’est réellement utile que si elle reste à jour et s’applique aux garanties dont vous avez besoin.