Après l’accident d’une voiture de collection, ne lancez pas immédiatement les réparations. Déclarez le sinistre dans le délai prévu au contrat, conservez les preuves, demandez le rapport d’expertise et documentez la valeur du véhicule avant le sinistre. Si l’évaluation ou l’indemnisation vous paraît insuffisante, vous pouvez formuler une contestation écrite, demander une contre-expertise puis, si nécessaire, utiliser la procédure de réclamation et saisir le Médiateur de l’Assurance.
Une ancienne ne se valorise pas comme un véhicule d’occasion courant. Une restauration ancienne, une configuration rare, la qualité des pièces, la provenance ou l’état avant l’accident peuvent modifier fortement le coût de remise en état et la valeur de remplacement. L’enjeu consiste donc à fournir à l’expert un dossier précis, sans confondre valeur sentimentale et éléments de marché démontrables.
Informations vérifiées le 7 octobre 2026 pour un véhicule immatriculé et assuré en France. Les garanties, franchises, valeurs contractuelles et modalités de contre-expertise dépendent du contrat. Cet article ne remplace pas l’analyse de votre assureur, d’un expert automobile qualifié ou d’un conseil juridique.
Les démarches immédiates après l’accident
Commencez par sécuriser les personnes et les lieux. Si l’état de la voiture le permet, photographiez sa position, les dommages, la chaussée, les traces et les autres véhicules avant leur déplacement. Remplissez un constat amiable lorsqu’un tiers est impliqué et recueillez les coordonnées des témoins éventuels.
Pour une automobile ancienne ou rare, ajoutez des vues détaillées des éléments susceptibles d’être difficiles à remplacer : carrosserie artisanale, châssis, jantes, optiques, vitrage, pièces mécaniques spécifiques et numéros d’identification. Photographiez aussi l’habitacle et le compteur, même s’ils paraissent intacts.
Déclarez ensuite le sinistre à l’assureur dans le délai fixé par le contrat. Transmettez les pièces demandées, mais conservez les originaux et une copie datée de chaque échange. Demandez par écrit où la voiture sera gardée, qui prend en charge le remorquage et à partir de quand des frais de gardiennage peuvent être facturés.
Évitez de démonter, de réparer ou de jeter une pièce avant le passage de l’expert, sauf mesure conservatoire indispensable. Une intervention prématurée peut compliquer l’identification des dommages imputables au sinistre. Si une action urgente est nécessaire pour éviter une aggravation — protéger l’auto de la pluie, neutraliser une batterie ou contenir une fuite — documentez son état avant et après.
Comment se déroule l’expertise automobile ?
L’assureur peut missionner un expert pour examiner la voiture, déterminer les causes et l’étendue des dommages, évaluer le coût des réparations, apprécier la possibilité de remettre le véhicule en état et proposer une valeur avant sinistre. L’examen se déroule généralement dans le garage où la voiture a été déposée.
Service-Public précise que l’expert vérifie notamment les circonstances du sinistre, les dommages, leur cohérence avec la déclaration, les réparations nécessaires et la valeur du véhicule. Son rapport sert ensuite de base technique à l’assureur, mais les garanties et limites d’indemnisation restent celles du contrat.
Prévenez rapidement l’expert que le véhicule présente un intérêt de collection. Donnez-lui les informations qui distinguent précisément l’exemplaire : version, année, numéro de châssis, spécification d’origine, transformations connues, restauration et historique. Un dossier complet ne force pas une valeur ; il permet d’éviter qu’une automobile rare soit comparée à une version différente ou à des annonces peu pertinentes.
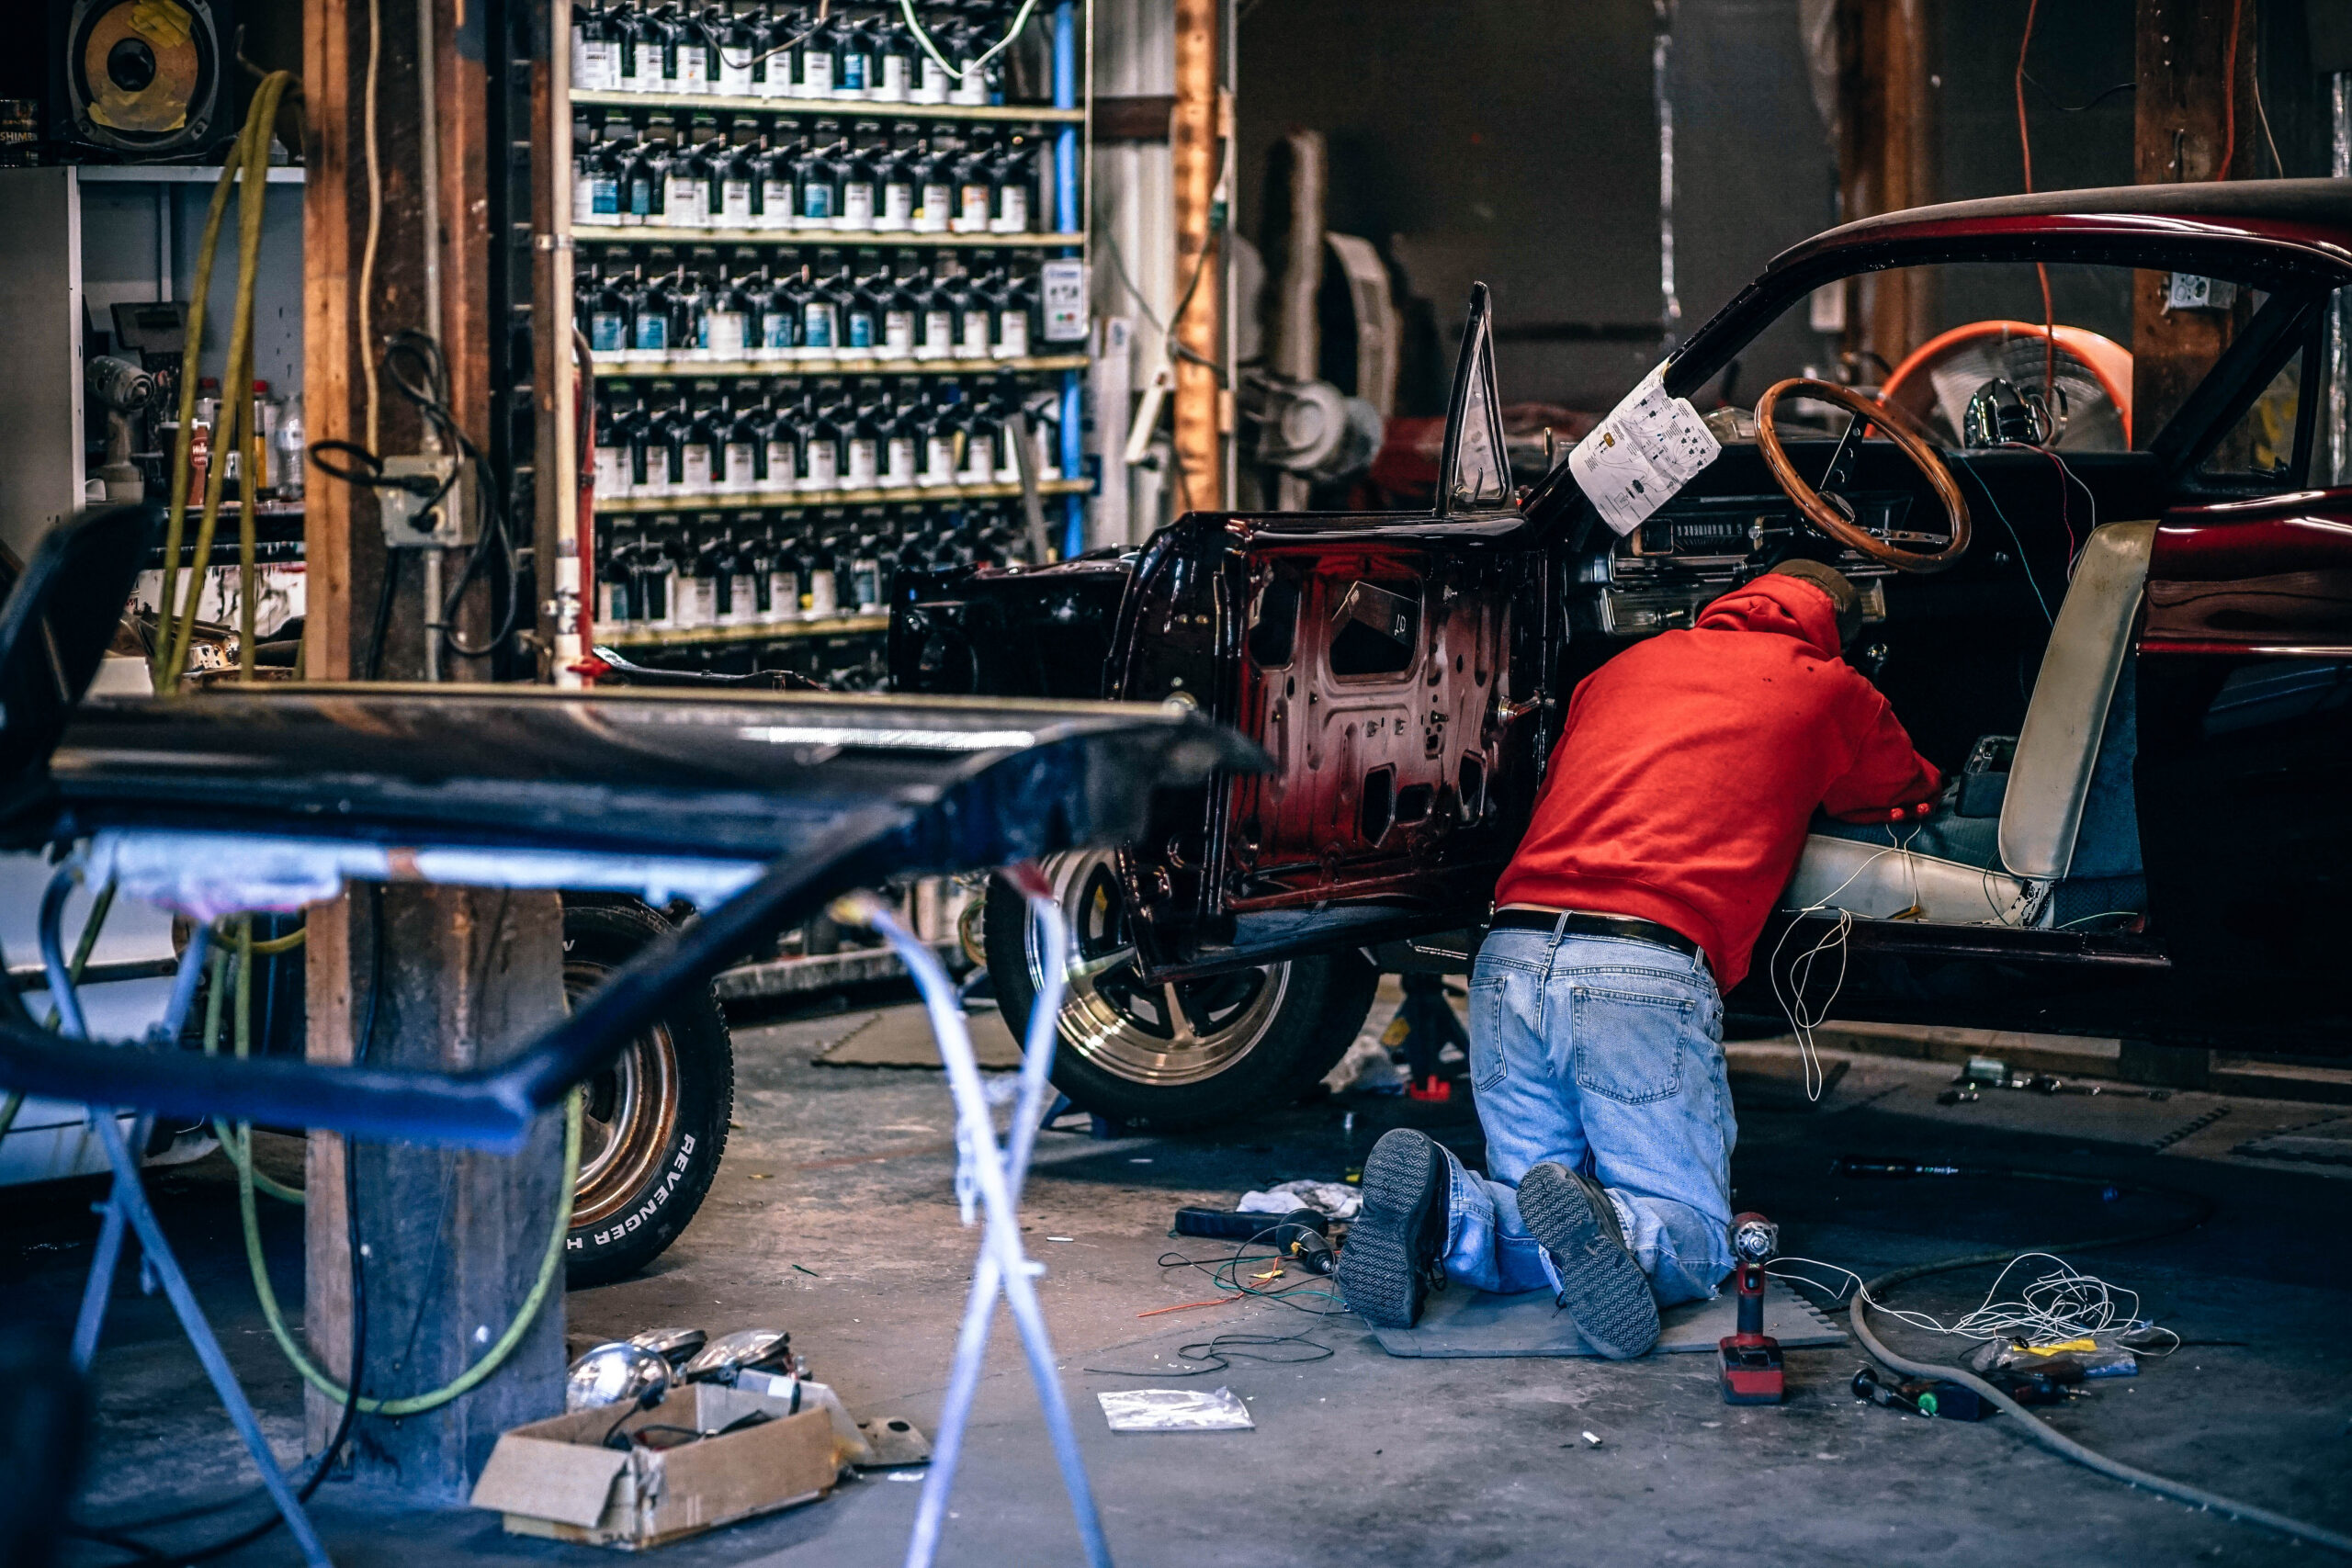
Une ancienne endommagée exige souvent des compétences et des pièces qui ne figurent pas dans un chiffrage standard. Photo : Igor Ovsyannykov, Wikimedia Commons, CC0.
Les documents à remettre à l’expert
Préparez un dossier numérique ordonné, avec une page de synthèse et des fichiers lisibles :
- certificat d’immatriculation et preuve de propriété ;
- contrat d’assurance, conditions particulières et dernier avenant ;
- rapport d’expertise antérieur, s’il existe ;
- facture d’achat ou bordereau d’adjudication ;
- photographies datées prises avant l’accident ;
- factures d’entretien, de restauration et de pièces ;
- dossier historique, certificats d’authenticité et éléments de provenance ;
- contrôle technique et relevé kilométrique ;
- annonces comparables réellement proches par version, état, historique et marché ;
- devis d’un restaurateur ou d’un atelier connaissant le modèle.
Les factures ne s’ajoutent pas mécaniquement au prix de marché : une restauration de 60 000 euros n’augmente pas nécessairement la valeur de 60 000 euros. Elles prouvent néanmoins la nature, la date et la qualité des travaux, ce qui aide à reconstituer l’état avant sinistre.
Un dossier historique bien organisé devient particulièrement utile après un accident. Il permet de distinguer les défauts antérieurs des dommages récents et d’établir la configuration de la voiture avant son immobilisation.
Valeur déclarée, valeur agréée et valeur avant sinistre
Relisez les définitions exactes du contrat. La « valeur déclarée » peut n’être qu’une information fournie à l’assureur ou une base de calcul de la prime. La « valeur agréée » peut correspondre à une valeur acceptée pour une durée et sous des conditions déterminées. Dans les deux cas, franchises, plafonds, vétusté, exclusions et règles de révision peuvent modifier l’indemnité.
La valeur retenue après accident dépend donc du contrat et du dossier technique. Un rapport ancien peut être insuffisant si le marché, l’état ou la configuration de la voiture ont changé. Notre comparaison entre valeur agréée et valeur déclarée détaille ces différences.
Pour argumenter une valeur, privilégiez des références comparables et datées : mêmes génération, motorisation, carrosserie, marché de livraison, état et qualité de restauration. Séparez les prix affichés des résultats de ventes réellement conclus. Une annonce isolée au prix ambitieux ne constitue pas à elle seule une cote.
Vous pouvez aussi faire estimer votre voiture de collection pour disposer d’un point de marché, notamment avant le renouvellement du contrat. Une estimation commerciale ne remplace toutefois pas le rapport exigé par l’assureur ni une expertise contradictoire après sinistre.
Réparable, VEI ou VGE : comprendre les conséquences
Trois questions différentes doivent être distinguées : la voiture peut-elle être réparée techniquement, peut-elle circuler en sécurité et le coût des réparations dépasse-t-il sa valeur avant sinistre ?
| Conclusion | Signification pratique | Suite principale |
|---|---|---|
| Réparable sans procédure administrative particulière | Les dommages peuvent être remis en état dans le cadre du contrat | Accord sur le chiffrage, choix de l’atelier et suivi des travaux |
| Véhicule économiquement irréparable (VEI) | Le coût estimé des réparations dépasse la valeur du véhicule | Proposition de cession et d’indemnisation ; possibilité d’accepter ou de refuser |
| Véhicule gravement endommagé (VGE) | Des éléments de sécurité rendent la circulation dangereuse | Interdiction de circuler et suivi des réparations par un expert qualifié |
Selon Service-Public, lorsque le coût des réparations dépasse la valeur du véhicule, l’assureur doit proposer, dans les quinze jours suivant la remise du rapport, une indemnisation en perte totale avec cession du véhicule. Le propriétaire dispose ensuite de trente jours pour accepter ou refuser.
En cas de refus ou d’absence de réponse, une opposition au transfert du certificat d’immatriculation peut être inscrite. Pour lever une interdiction de circuler ou une opposition après réparation, un second rapport doit notamment attester que les travaux requis ont été réalisés, que la voiture peut circuler normalement et qu’elle n’a pas subi de transformation notable.
Sur une voiture de collection, la qualification économique mérite une attention particulière : une valeur avant sinistre sous-estimée peut faire basculer le dossier en VEI alors qu’une comparaison adaptée conduirait à une autre conclusion. Cela ne change pas les exigences de sécurité ; cela justifie seulement de contrôler la méthode de valorisation.
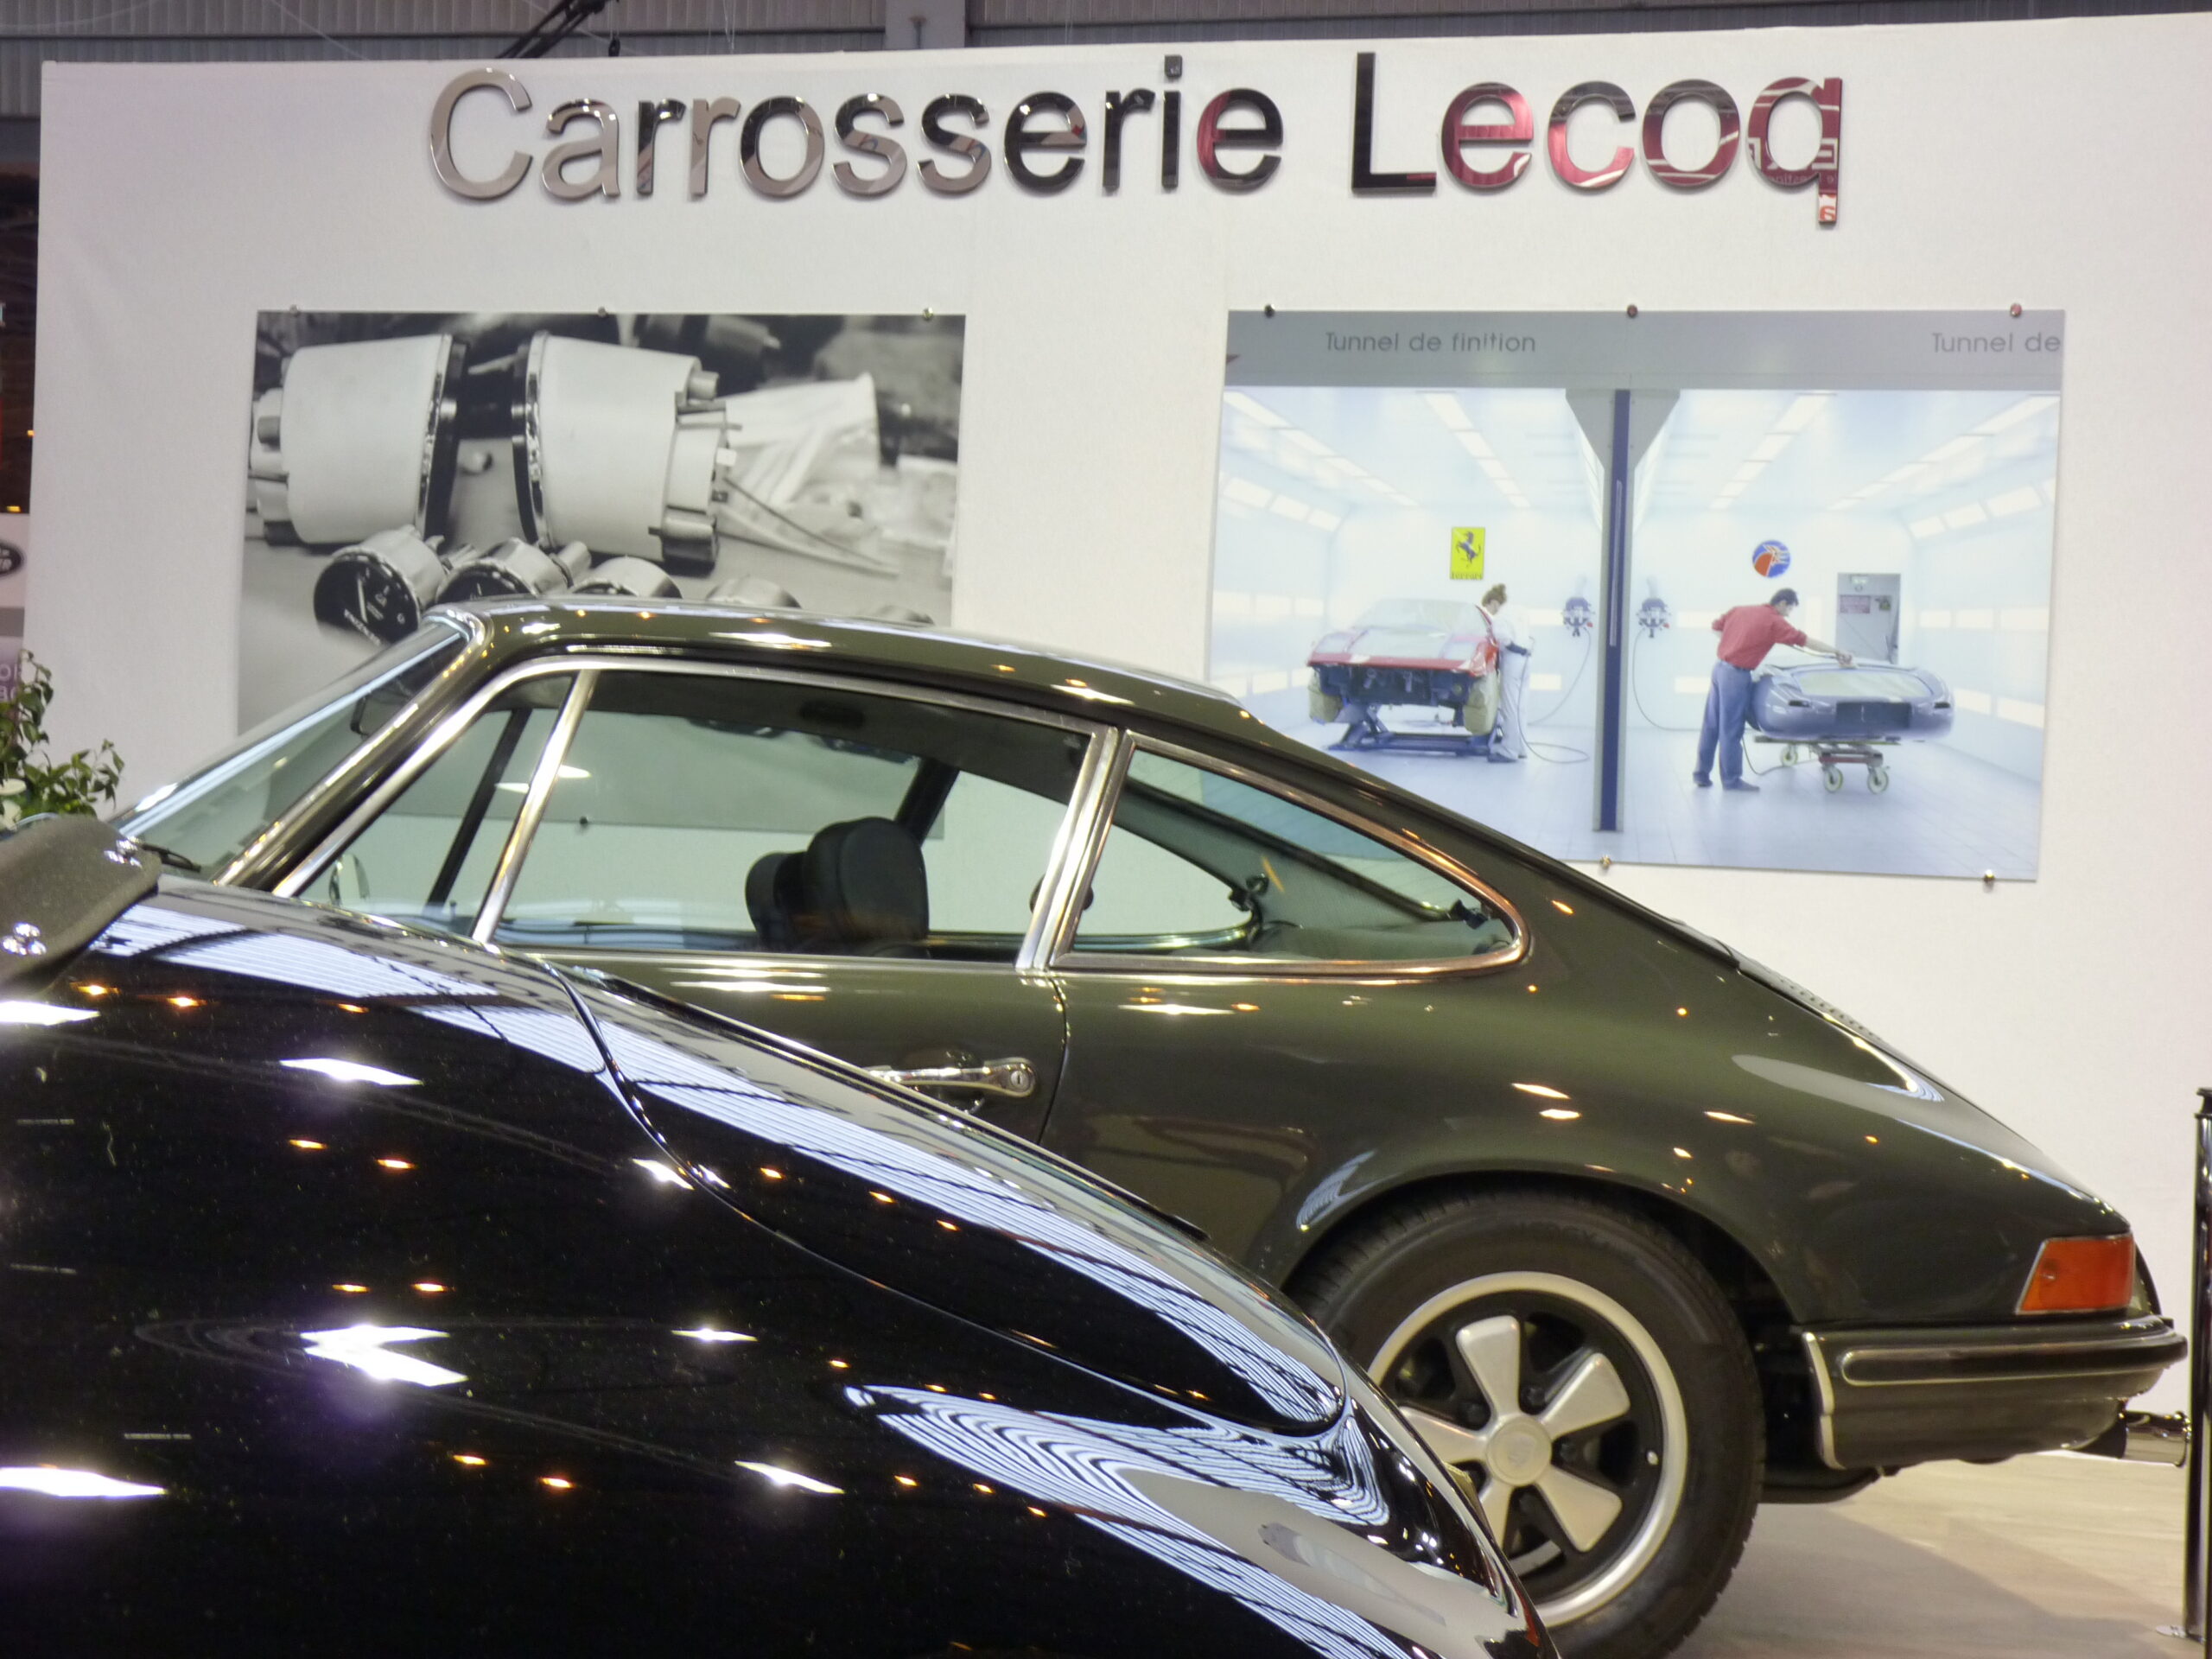
La remise en état d’une voiture de collection peut nécessiter un atelier capable de documenter et de préserver ses caractéristiques. Photo : Y. Leclercq, Wikimedia Commons, CC BY-SA 4.0.
Peut-on choisir le réparateur ?
Demandez à l’assureur si le contrat impose un réseau agréé ou prévoit des conditions particulières de prise en charge. Pour une ancienne, le choix ne doit pas reposer uniquement sur le tarif horaire. L’atelier doit comprendre les techniques de construction, les matériaux, la disponibilité des pièces et les conséquences d’une réparation sur l’authenticité et la valeur future.
Avant l’accord, faites préciser par écrit :
- le périmètre du démontage et des contrôles complémentaires ;
- l’emploi de pièces neuves, d’époque, refabriquées ou réparées ;
- les travaux de structure, de carrosserie, de peinture et de mécanique ;
- les écarts éventuels entre le devis de l’atelier et le chiffrage de l’expert ;
- la prise en charge des découvertes après démontage ;
- le transport, le stockage et les frais de gardiennage ;
- les contrôles et rapports nécessaires à la remise en circulation.
N’autorisez pas une substitution importante sans en mesurer l’effet documentaire. Conservez les pièces déposées lorsque cela est possible, les photographies du chantier, les factures détaillées et les références des éléments montés. Ces informations rejoindront l’historique de la voiture et devront être communiquées loyalement lors d’une future vente.
Comment contester le rapport ou l’indemnisation ?
Commencez par demander une copie du rapport d’expertise. Service-Public indique que l’expert doit transmettre son rapport au propriétaire du véhicule. Comparez ensuite les éléments essentiels : identification exacte, état avant sinistre, valeur retenue, références de marché, liste des réparations, tarif des pièces et de la main-d’œuvre, réparabilité et éventuelle procédure administrative.
Adressez une contestation argumentée à l’assureur et à l’expert. Ne vous contentez pas d’indiquer que la somme est trop faible : fournissez les pièces manquantes, corrigez les comparables inexacts et demandez une réponse sur chaque point.
Si le désaccord persiste, vous pouvez demander une contre-expertise réalisée par un expert de votre choix. Elle est généralement avancée par l’assuré, sauf prise en charge prévue par une garantie de protection juridique ou par le contrat. Les deux experts tentent alors de parvenir à une conclusion commune. En cas de désaccord, une tierce expertise peut être organisée ; ses frais sont habituellement partagés, selon les dispositions contractuelles.
Vérifiez que l’expert choisi figure sur la liste nationale et possède une expérience adaptée au type de véhicule. Le Code de la route impose l’indépendance de l’expert automobile et rend cette profession incompatible avec certaines activités, notamment celles d’assureur, de réparateur ou de vendeur automobile.
Réclamation et Médiateur de l’Assurance
Une contre-expertise technique et une réclamation contractuelle ne répondent pas exactement au même problème. La première discute l’analyse du véhicule ; la seconde conteste la décision ou l’application du contrat par l’assureur.
Suivez le circuit indiqué dans les conditions générales : interlocuteur habituel, puis service réclamation. Écrivez de façon chronologique, indiquez la solution demandée et joignez le contrat, les rapports, les devis, les preuves de valeur et les échanges antérieurs.
La Médiation de l’Assurance peut être saisie gratuitement après les démarches internes et, en tout état de cause, deux mois après la première réclamation écrite, que l’assureur ait répondu ou non. La saisine doit intervenir dans l’année suivant cette réclamation. Le médiateur traite les litiges portant sur l’application ou l’interprétation du contrat ; il ne remplace pas une expertise mécanique.
Une action judiciaire reste possible lorsque la médiation ne convient pas ou n’aboutit pas. Compte tenu des délais de prescription et des montants en jeu, demandez rapidement un avis juridique si la voiture est rare, si la responsabilité est contestée ou si l’écart de valeur est important.
La checklist avant d’accepter une indemnisation
- avez-vous reçu le rapport complet ?
- le modèle, la version et le numéro de châssis sont-ils exacts ?
- l’état et la configuration avant sinistre sont-ils correctement décrits ?
- les factures et l’expertise antérieure ont-elles été examinées ?
- les comparables correspondent-ils réellement à votre voiture ?
- le devis inclut-il les pièces, méthodes et compétences nécessaires ?
- les frais de transport et de gardiennage sont-ils clarifiés ?
- l’offre précise-t-elle la franchise et le devenir du véhicule ?
- une procédure VEI ou VGE affecte-t-elle la carte grise ?
- le délai de réponse est-il clairement identifié ?
N’acceptez pas une cession du véhicule ni un règlement présenté comme définitif sans comprendre ses conséquences. Pour une automobile significative, une relecture indépendante du rapport et du contrat peut éviter une décision irréversible.
Questions fréquentes
L’expert de l’assurance fixe-t-il seul l’indemnité ?
L’expert fournit l’évaluation technique et la valeur qui servent de base au dossier. L’indemnisation est ensuite calculée par l’assureur selon le contrat, les garanties, la franchise et les responsabilités.
Puis-je obtenir le rapport d’expertise ?
Oui. Service-Public indique que l’expert automobile doit transmettre une copie de son rapport au propriétaire du véhicule.
Qui paie la contre-expertise automobile ?
Elle est en principe demandée et avancée par l’assuré, mais le contrat ou une protection juridique peut prévoir une prise en charge. Vérifiez les plafonds et conditions avant de missionner l’expert.
Une voiture classée VEI doit-elle être détruite ?
Non. VEI signifie que le coût estimé des réparations dépasse la valeur retenue, pas nécessairement que la réparation est techniquement impossible. Le propriétaire peut refuser la cession, mais une opposition au transfert et un suivi d’expertise peuvent alors s’appliquer.
Peut-on rouler avec une voiture classée VGE ?
Non lorsque la préfecture a notifié l’interdiction de circuler. La levée suppose les réparations prévues et un rapport d’expert attestant que le véhicule peut de nouveau circuler en sécurité.
Une valeur agréée empêche-t-elle toute discussion ?
Pas automatiquement. Il faut lire la définition, la durée de validité, les clauses de révision, les franchises et les exclusions du contrat. Le traitement dépend des engagements effectivement souscrits.
Sources officielles
- Service-Public — Assurance auto : comment se déroule l’expertise ? : rôle de l’expert, contenu du rapport, transmission au propriétaire et contre-expertise.
- Service-Public — Accident de la route : indemnisation des dégâts matériels : déclaration, offre d’indemnisation et contestation.
- Service-Public — Véhicule accidenté : conséquences sur la carte grise : procédures VGE et VEI, délais, opposition et remise en circulation.
- Légifrance — Code de la route, articles R. 327-1 à R. 327-6 : rapports d’expertise et véhicules endommagés.
- Légifrance — Code de la route, article L. 326-6 : indépendance et incompatibilités de l’expert automobile.
- La Médiation de l’Assurance — charte du Médiateur : conditions, délais et gratuité de la médiation.