Il est possible de prêter ponctuellement une voiture de collection, mais seulement après avoir vérifié que le conducteur, l’usage et le trajet sont autorisés par le contrat d’assurance. La garantie responsabilité civile protège les tiers dans les conditions légales ; elle ne signifie pas que les dégâts subis par l’ancienne, le conducteur ou ses accessoires seront intégralement indemnisés.
Pour un véhicule rare ou coûteux, un simple « tu peux la conduire » ne suffit pas. Demandez à l’assureur une confirmation écrite, relevez l’identité et le permis de l’emprunteur, expliquez les particularités mécaniques et établissez un état du véhicule. Une franchise majorée, une clause de conduite exclusive ou une restriction liée à l’âge du conducteur peut transformer un prêt amical en sinistre très coûteux.
Réponse rapide : avant de remettre les clés, relisez les conditions particulières et générales, vérifiez le permis, l’âge et l’expérience du conducteur, précisez l’usage prévu, demandez par écrit le montant de la franchise « prêt de volant » et confirmez les garanties dommages, conducteur, assistance et valeur du véhicule.
Informations vérifiées le 24 septembre 2026 pour un véhicule assuré et utilisé en France. Les garanties varient d’un contrat à l’autre : seule la réponse écrite de votre assureur engage celui-ci sur votre situation précise.
Peut-on prêter une voiture de collection à un proche ?
Oui, si le contrat l’autorise. Service-Public rappelle qu’un prêt ponctuel à un ami ou à un membre de la famille suppose un permis valide et une utilisation conforme aux conditions du contrat. Le propriétaire doit donc vérifier les clauses avant le départ, pas après l’accident.
Un contrat peut prévoir :
- le prêt sans restriction particulière ;
- le prêt autorisé avec une franchise plus élevée ;
- le prêt limité aux conducteurs nommément désignés ;
- l’exclusion des conducteurs novices ou n’ayant pas atteint un âge donné ;
- une conduite exclusive par le souscripteur ;
- des usages autorisés limités aux loisirs, promenades ou manifestations déterminées.
Une assurance dite « collection » n’est pas un régime juridique unique. Chaque compagnie fixe ses conditions d’âge du véhicule, de kilométrage, de garage, d’usage quotidien, de conducteur et parfois de détention d’un autre véhicule. La fiche officielle sur l’assurance d’un véhicule de collection indique expressément que l’assureur peut imposer des conditions plus restrictives.
Le véhicule est assuré, pas automatiquement tous ses usages
L’article L. 211-1 du Code des assurances impose la couverture de la responsabilité civile liée à la circulation d’un véhicule terrestre à moteur. Cette garantie sert d’abord à indemniser les tiers victimes des dommages causés par le véhicule.
Elle ne doit pas être confondue avec les garanties facultatives : dommages tous accidents, vol, incendie, bris de glace, assistance, protection juridique ou garantie corporelle du conducteur. Si l’emprunteur endommage seul la voiture, l’indemnisation de l’ancienne dépend des garanties souscrites, des exclusions, de la franchise et de la valeur retenue au contrat.
| Question | Où chercher la réponse ? | Risque si elle reste floue |
|---|---|---|
| Le conducteur est-il autorisé ? | Conditions particulières et clause de prêt | Franchise majorée, limitation ou recours selon le cas |
| L’usage est-il couvert ? | Usage déclaré : loisirs, trajet, événement, travail | Garantie contestée pour usage non déclaré |
| La voiture elle-même est-elle couverte ? | Garanties dommages et valeur assurée | Réparation ou perte totale insuffisamment indemnisée |
| Le conducteur est-il protégé ? | Garantie corporelle du conducteur | Préjudices corporels peu ou pas couverts par le contrat auto |
| L’assistance intervient-elle ? | Distance, panne, remorquage et garage agréé | Dépannage inadapté à une ancienne basse ou fragile |
Les cinq clauses à vérifier avant de remettre les clés
1. Le conducteur autorisé
Demandez si le prêt est admis à cette personne précise. Indiquez son âge, la date d’obtention de son permis, son historique d’assurance si l’assureur le demande et la fréquence prévue. Un conducteur titulaire du permis depuis peu peut déclencher une franchise spécifique, même lorsque le prêt reste autorisé.
Ne confondez pas conducteur occasionnel et conducteur secondaire. Le premier utilise l’auto rarement ; le second la conduit de manière régulière et doit généralement être déclaré. Si le prêt se répète ou dure plusieurs semaines, contactez l’assureur pour modifier le contrat plutôt que de conserver artificiellement l’étiquette « occasionnel ».
2. L’usage et le trajet
Précisez si la voiture servira à une promenade, un mariage, une séance photo, un trajet domicile-travail, un rallye touristique, un roulage sur circuit ou un déplacement à l’étranger. Les contrats collection peuvent exclure ou encadrer certains usages.
Une participation à un rassemblement statique n’est pas équivalente à une épreuve chronométrée. Une route touristique ouverte à la circulation n’est pas une piste. Demandez une confirmation spécifique dès que le parcours, l’organisateur ou l’usage sort de la promenade privée habituelle.
3. La franchise de prêt de volant
Une franchise supplémentaire peut s’appliquer lorsque le conducteur n’est pas désigné au contrat ou est considéré comme novice. France Assureurs rappelle que la franchise peut être majorée lorsque le véhicule prêté cause un accident.
Demandez le montant exact en euros et l’identité de la personne qui devra le supporter. Une formule comme « prêt autorisé » n’indique pas nécessairement que la franchise reste identique.
4. La valeur de la voiture
Une ancienne rare, restaurée ou modifiée peut être difficile à comparer après un sinistre. Vérifiez la définition contractuelle de la valeur déclarée, de la valeur agréée et de la valeur à dire d’expert. Notre dossier sur la valeur agréée et la valeur déclarée d’une voiture de collection explique pourquoi le montant annoncé lors de la souscription n’est pas toujours une indemnité garantie.
Conservez un rapport d’expertise récent, des photographies, les factures de restauration, les numéros d’identification et une liste des accessoires. Vous pouvez aussi estimer gratuitement la valeur de votre voiture afin de disposer d’un ordre de grandeur de marché, puis faire accepter par l’assureur la base contractuelle qui convient.
5. L’assistance et le remorquage
Une ancienne ne se charge pas comme un véhicule moderne. La garde au sol, les points de traction, la boîte automatique, le frein de stationnement ou la carrosserie peuvent imposer un plateau et des précautions particulières. Vérifiez la distance minimale d’intervention, la destination du remorquage et le plafond de prise en charge.
Notre guide pour transporter une voiture de collection détaille l’état contradictoire, l’arrimage et la déclaration de valeur lorsque l’auto doit voyager sur un camion.
Comment préparer le conducteur occasionnel ?
Une voiture de collection peut surprendre un conducteur habitué aux aides modernes. Avant de partir, effectuez une prise en main à l’arrêt puis un court trajet accompagné. Expliquez concrètement :
- la position et la course de la commande de starter ;
- le démarrage à chaud et à froid ;
- la grille de boîte, l’absence éventuelle de synchronisation et le régime utile ;
- l’effort de direction sans assistance ;
- la distance de freinage et l’absence d’ABS ;
- le comportement sur chaussée humide et la puissance disponible ;
- la température normale, la pression d’huile et les voyants d’alerte ;
- le carburant à utiliser et l’autonomie réaliste ;
- la procédure en cas de panne ou de surchauffe.
Ne prêtez pas une voiture dont les pneus, les freins, l’éclairage ou la direction présentent un doute. Le conducteur doit pouvoir régler correctement son siège, atteindre les pédales et voir dans les rétroviseurs. Certaines anciennes exigent une adaptation qui ne s’improvise pas sur une route fréquentée.
Faut-il rédiger une convention de prêt ?
Pour une courte promenade accompagnée, une convention n’est pas toujours nécessaire. Elle devient utile pour un prêt sans le propriétaire, une durée de plusieurs jours ou une automobile de valeur. Elle ne remplace pas le contrat d’assurance, mais fixe les faits et les responsabilités convenus entre les personnes.
Le document peut mentionner :
- l’identité du propriétaire et du conducteur ;
- le véhicule, son immatriculation et son numéro de série ;
- les dates, horaires, kilométrage et zone d’utilisation ;
- l’usage autorisé et les usages interdits ;
- le niveau de carburant et l’état de départ ;
- les accessoires, doubles de clés et documents remis ;
- la conduite à tenir en cas de panne ou d’accident ;
- la répartition convenue de la franchise, sans prétendre modifier les droits des victimes ou de l’assureur.
Photographiez l’auto sous quatre angles, les roues, le pare-brise et l’habitacle. Relevez les défauts existants. Cette traçabilité protège les deux parties contre une discussion ultérieure sur une rayure ou un élément manquant.
Essai avant achat : peut-on laisser conduire l’acheteur ?
Un essai routier constitue lui aussi un prêt de volant. Avant la visite, demandez à l’assureur si un acheteur potentiel est autorisé à conduire et sous quelles conditions. Contrôlez l’original du permis et une pièce d’identité, puis gardez-en seulement les informations nécessaires dans le respect de la vie privée.
Accompagnez l’essai, choisissez un itinéraire court et adapté, et commencez par conduire vous-même pour présenter les commandes. Ne remettez jamais seul le véhicule à une personne non identifiée. Un dépôt d’argent ou la conservation d’un document d’identité ne crée pas une assurance et ne remplace pas l’autorisation contractuelle.
Lorsque le véhicule est confié à un professionnel pour une vente ou un essai, vérifiez aussi son assurance « véhicules confiés ». Notre article sur le dépôt-vente d’une voiture de collection détaille les garanties à demander au dépositaire.
Que se passe-t-il en cas d’accident ?
La première priorité reste la sécurité : protéger la zone, appeler les secours si nécessaire, puis remplir un constat précis. Identifiez clairement le conducteur réel et ne présentez pas le propriétaire comme conducteur s’il n’était pas au volant.
Prévenez rapidement l’assureur. L’article L. 113-2 du Code des assurances prévoit que le délai contractuel de déclaration d’un sinistre ne peut être inférieur à cinq jours ouvrés, hors délais particuliers comme le vol. N’attendez pas la fin d’une discussion amiable pour déclarer un événement susceptible d’activer les garanties.
Transmettez :
- le constat et les coordonnées des parties ;
- l’identité et le permis du conducteur ;
- les photographies des lieux et des dégâts ;
- le kilométrage et l’état avant prêt ;
- les conditions du prêt et la réponse écrite de l’assureur ;
- le rapport d’expertise et les factures utiles à la valeur ;
- les coordonnées d’un réparateur connaissant le modèle.
Les tiers sont indemnisés selon les règles de responsabilité civile. Pour la voiture prêtée et son conducteur, l’étendue de la prise en charge dépend du contrat. Une franchise majorée peut rester à la charge du souscripteur ; une garantie conducteur insuffisante peut laisser une partie importante du dommage corporel non couverte.
Prêt à l’étranger, événement ou circuit : trois cas à confirmer
Partir à l’étranger
Vérifiez la couverture territoriale, les pays exclus, l’assistance, le rapatriement et les documents remis par l’assureur. Pour certaines destinations, une carte internationale d’assurance reste utile ou obligatoire. Assurez-vous aussi que le conducteur peut légalement utiliser le véhicule dans chaque pays traversé.
Participer à une manifestation
Demandez à l’organisateur la nature exacte de l’événement et son assurance, puis transmettez ces éléments à votre propre assureur. L’assurance de l’organisateur ne remplace pas automatiquement les garanties de la voiture. Distinguez exposition, parcours touristique, régularité, vitesse et circuit.
Rouler sur circuit
La plupart des usages routiers ordinaires ne couvrent pas nécessairement un roulage sur piste. Obtenez une garantie spécifique avant l’inscription et vérifiez séparément la responsabilité civile, les dommages à l’auto, le conducteur, le dépannage et les dommages causés aux installations.
Checklist avant le prêt
- Relire la clause de prêt et les usages autorisés.
- Obtenir une confirmation écrite de l’assureur.
- Vérifier l’original du permis et sa catégorie.
- Déclarer le conducteur régulier ou novice si nécessaire.
- Connaître la franchise applicable en euros.
- Confirmer les garanties dommages et conducteur.
- Vérifier la valeur assurée et l’expertise.
- Contrôler pneus, freins, niveaux, éclairage et batterie.
- Faire un état photographique et noter le kilométrage.
- Expliquer le démarrage, le freinage et les alertes mécaniques.
- Fournir le numéro d’assistance et la marche à suivre.
- Limiter clairement la durée, l’itinéraire et l’usage.
Questions fréquentes
Peut-on prêter une voiture de collection à un jeune conducteur ?
Seulement si le contrat l’autorise. Une restriction d’âge, d’ancienneté de permis ou une franchise majorée peut s’appliquer. Demandez une confirmation écrite avec l’identité et l’expérience du conducteur.
L’assurance personnelle de l’emprunteur couvre-t-elle la voiture ?
Pas automatiquement. C’est d’abord le contrat attaché au véhicule qui intervient. Une garantie personnelle de l’emprunteur peut éventuellement compléter certains risques, mais elle doit être vérifiée séparément.
Qui paie la franchise après un accident ?
L’assureur applique la franchise au contrat du véhicule. Le propriétaire et l’emprunteur peuvent convenir entre eux de sa répartition, mais cet accord ne modifie pas les obligations envers l’assureur ou les victimes.
Peut-on prêter la voiture pendant plusieurs semaines ?
Un usage prolongé ou répété peut faire du proche un conducteur régulier. Informez l’assureur et demandez un avenant plutôt que de présenter la situation comme un prêt exceptionnel.
Un acheteur potentiel peut-il conduire pendant l’essai ?
Oui si votre contrat autorise ce prêt. Vérifiez le permis, accompagnez l’essai et confirmez au préalable les franchises et restrictions applicables.
La carte grise collection change-t-elle les règles du prêt ?
Non à elle seule. Le certificat d’immatriculation et le contrat d’assurance sont deux sujets distincts. Ce sont les garanties et exclusions de la police qui déterminent les conditions du prêt.
Prêter les clés sans prêter le risque
Une voiture de collection peut être partagée, mais le plaisir doit rester encadré. Le bon réflexe consiste à transformer les suppositions en confirmations écrites : conducteur autorisé, usage, franchise, valeur, assistance et protection corporelle.
Pour une auto rare, la préparation mécanique compte autant que la police d’assurance. Un conducteur averti, un itinéraire adapté et un état de départ documenté évitent une grande partie des difficultés. Si le contrat reste ambigu, ne prêtez pas encore la voiture : demandez un avenant ou choisissez une formule compatible avec l’usage réel.
Sources principales
- Service-Public — Assurance en cas de prêt d’un véhicule à un tiers : conditions du prêt, conducteur autorisé, garanties et franchises.
- Service-Public — Faut-il assurer un véhicule de collection ? : assurance obligatoire et conditions particulières des contrats collection.
- Légifrance — Article L. 211-1 du Code des assurances : obligation de responsabilité civile automobile.
- Légifrance — Article L. 113-2 du Code des assurances : déclaration du risque et délai minimal de déclaration d’un sinistre.
- France Assureurs — Assurance automobile : garanties, conducteur, documents et franchise de prêt.
- France Assureurs — Prêter sa voiture : vous avez vérifié ? : vérification du contrat et risques liés à un conducteur non autorisé.
Crédits photo
- Image mise en avant : Clem Onojeghuo, voiture classique turquoise, licence CC0.
- Calandre de Pontiac : Carol M. Highsmith, Library of Congress via Wikimedia Commons, domaine public.
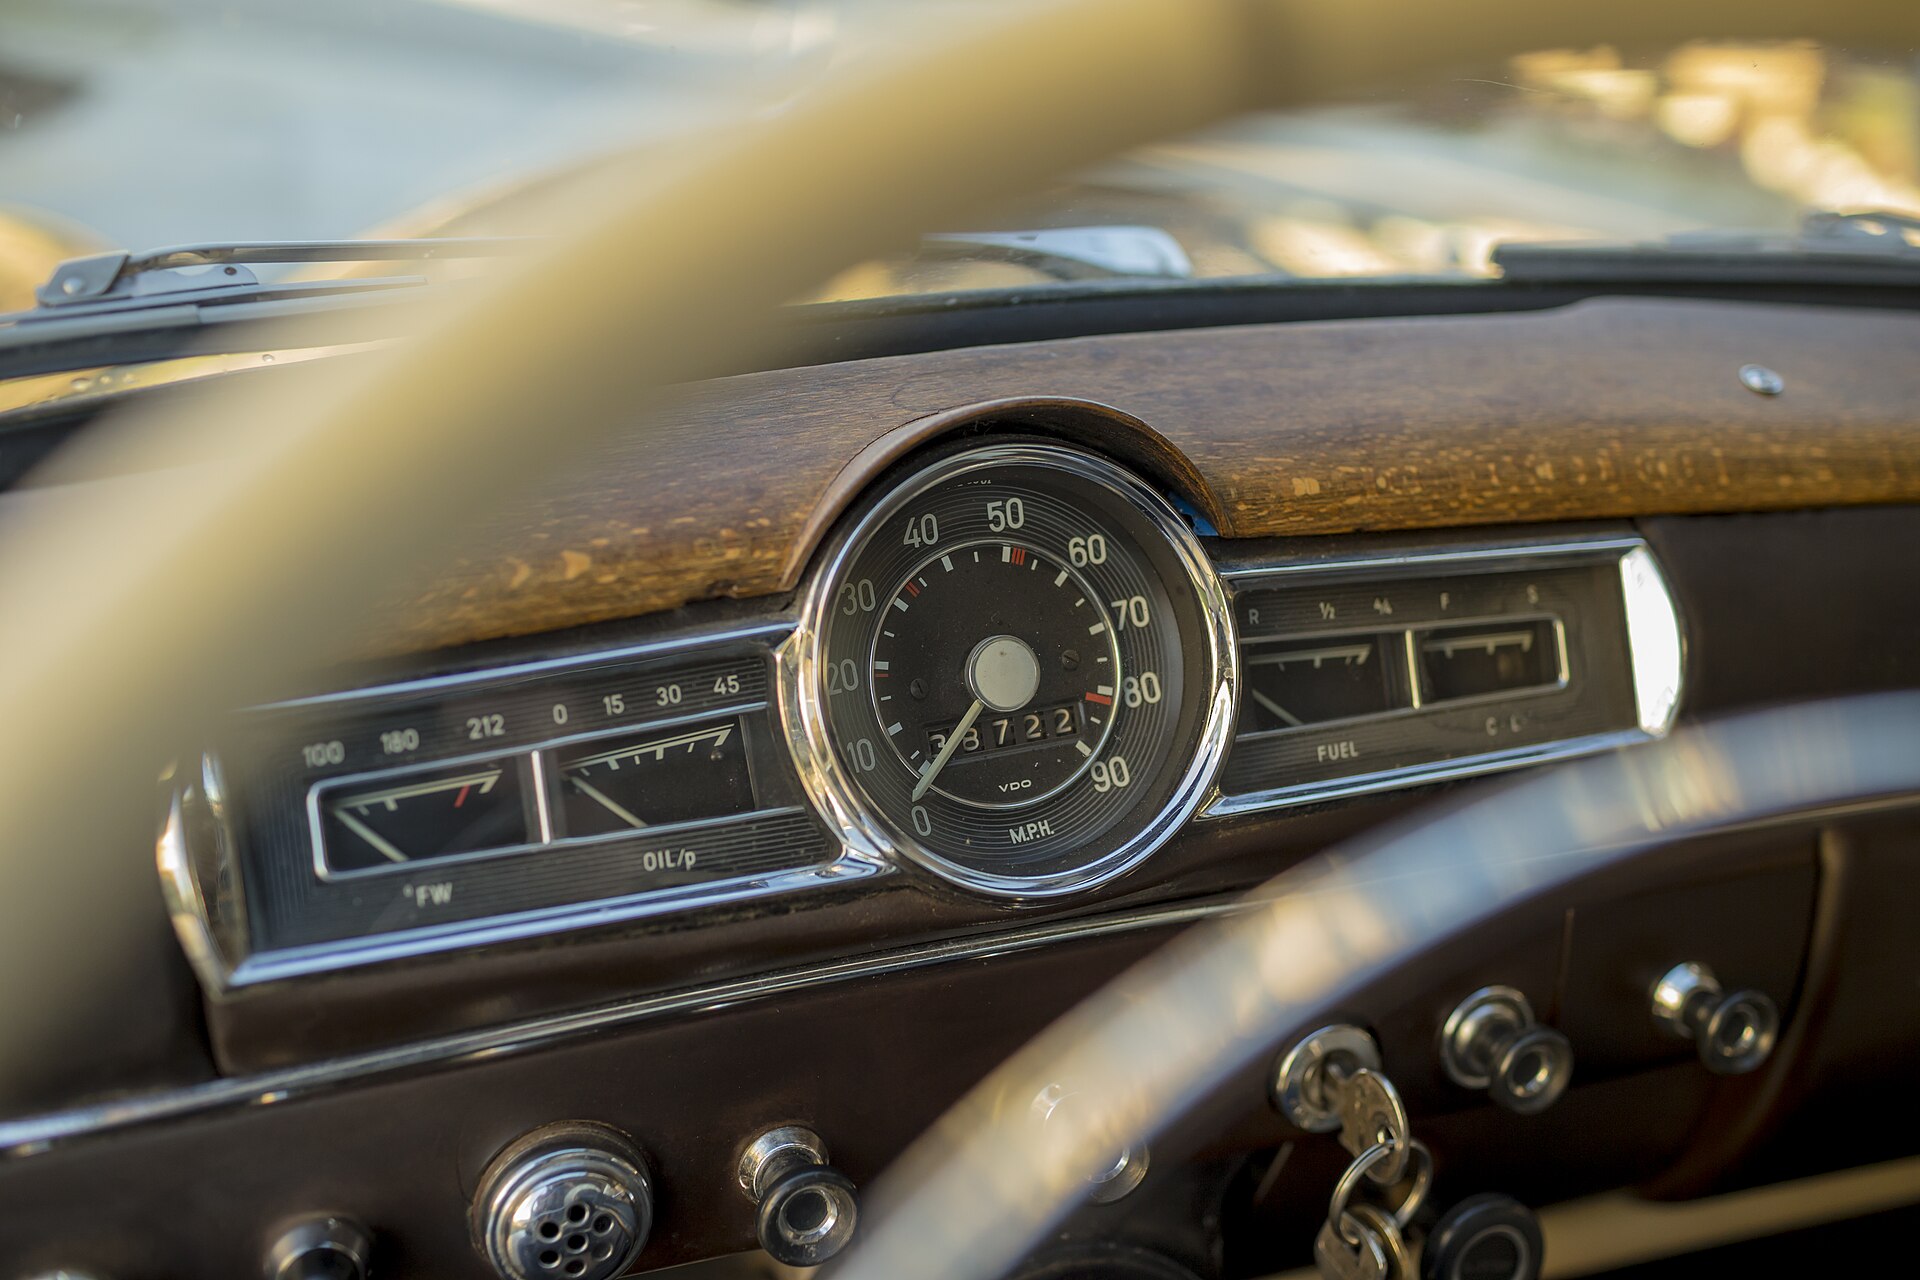
- Tableau de bord ancien : Benjamin Child, Wikimedia Commons, licence CC0.