Vous pouvez laisser un acheteur potentiel essayer votre voiture de collection, mais seulement après avoir vérifié que votre contrat d’assurance autorise le prêt du volant à ce conducteur. Contrôlez son permis original, appelez l’assureur si les clauses sont ambiguës, consignez l’état et le kilométrage de l’auto, imposez un trajet court et accompagnez toujours le conducteur. Une assurance au tiers protège d’abord les victimes : elle ne garantit pas nécessairement les dommages subis par votre propre voiture ni les blessures du conducteur responsable.
Sur une ancienne, l’essai demande plus de préparation que sur une voiture récente. Commandes non assistées, freinage différent, boîte manuelle délicate ou valeur agréée élevée peuvent transformer une simple boucle de quinze minutes en risque financier majeur. Voici un protocole concret pour organiser l’essai sans faire fuir un acheteur sérieux ni exposer inutilement le véhicule.
L’assurance autorise-t-elle automatiquement l’essai par un acheteur ?
Non. En France, c’est le véhicule qui est assuré, mais le contrat peut limiter les personnes autorisées à le conduire. Service-Public.fr rappelle que le prêt ponctuel reste soumis au permis du conducteur et aux conditions prévues dans la police.
Les restrictions possibles comprennent notamment :
- une conduite exclusive réservée au souscripteur ;
- un prêt limité au conjoint ou aux membres du foyer ;
- l’exclusion des conducteurs novices ;
- une franchise majorée lorsqu’un tiers conduit ;
- une interdiction totale de prêt ;
- des garanties différentes pour les dommages au véhicule et les blessures du conducteur.
Un contrat « collection » ou une garantie en valeur agréée n’efface pas ces clauses. Le nom commercial du produit ne suffit pas : il faut lire les conditions particulières et générales. Demandez à l’assureur, idéalement par écrit, si un acheteur potentiel identifié peut conduire pendant un essai de vente.
Avant de remettre les clés, faites confirmer cinq points : prêt du volant autorisé, conditions d’âge et d’ancienneté du permis, montant de la franchise, couverture des dommages propres au véhicule et garantie corporelle du conducteur occasionnel.
Responsabilité civile, tous risques et garantie conducteur : trois protections différentes
La responsabilité civile obligatoire indemnise les dommages causés aux autres véhicules, bâtiments, piétons et passagers. Elle ne couvre pas automatiquement les dégâts de la voiture essayée ni les blessures du conducteur responsable. C’est le rôle éventuel des garanties dommages et de la garantie du conducteur, selon les clauses souscrites.
Le caractère « tous risques » ne signifie pas que toute situation est remboursée sans condition. Une exclusion de prêt, un conducteur non autorisé, une franchise spécifique ou une limitation liée à l’usage peut réduire l’indemnisation. Pour une automobile rare dont la réparation exige des pièces ou un savoir-faire spécialisés, vérifiez aussi la méthode d’évaluation prévue en cas de sinistre.
Service-Public.fr précise que l’assurance minimale au tiers protège les victimes, mais que le conducteur responsable n’est pas indemnisé pour ses propres dommages au titre de cette seule garantie. La question à poser n’est donc pas simplement « la voiture est-elle assurée ? », mais « quelles conséquences précises si cet acheteur provoque un accident pendant l’essai ? ».
La checklist à demander à l’assureur avant le rendez-vous
Contactez votre compagnie ou votre courtier avec le numéro du contrat et les caractéristiques de l’essai. Notez la date, le nom de l’interlocuteur et la réponse reçue.
| Question | Pourquoi elle compte |
|---|---|
| Le prêt à un acheteur potentiel est-il autorisé ? | Certains contrats limitent le prêt aux proches ou l’interdisent |
| Existe-t-il un âge minimal ou une ancienneté de permis ? | Un conducteur novice peut être exclu ou entraîner une franchise supérieure |
| Quelle franchise s’applique pendant l’essai ? | Elle peut être différente de la franchise habituelle |
| Les dommages à la voiture sont-ils couverts ? | La responsabilité civile seule ne répare pas votre véhicule |
| Le conducteur est-il protégé corporellement ? | Une garantie conducteur peut comporter des exclusions ou plafonds |
| Vol et détournement après remise volontaire des clés sont-ils couverts ? | Les définitions contractuelles du vol et de l’abus de confiance peuvent différer |
| L’assistance et le remorquage sont-ils inclus ? | Une ancienne peut tomber en panne sans qu’il y ait accident |
Si la réponse reste incertaine, ne faites pas conduire le prospect. Proposez une démonstration avec vous au volant, un contrôle par un expert ou un essai ultérieur après confirmation écrite. Un acheteur sérieux comprendra qu’un véhicule rare ne se confie pas sur une interprétation approximative du contrat.
Que vérifier sur l’acheteur avant de lui confier le volant ?
Demandez à voir l’original de son permis de conduire et une pièce d’identité. Vérifiez la concordance du nom, la photo, la validité apparente et la catégorie de permis. Une photographie reçue par messagerie ne permet pas de contrôler correctement le document et peut provenir d’une identité usurpée.
Relevez uniquement les informations utiles à l’essai et expliquez pourquoi : identité, coordonnées, référence du permis, date et horaire. Ces éléments peuvent devenir nécessaires si une infraction automatisée est commise. L’ANTAI indique qu’un propriétaire ayant prêté son véhicule devra fournir l’identité, les coordonnées et la référence du permis du conducteur pour le désigner.
Évitez de conserver l’original d’une pièce d’identité comme « caution » ou de diffuser une copie non protégée. Si vous jugez une copie indispensable, obtenez l’accord de la personne, protégez-la contre la réutilisation et conservez-la seulement pendant la durée utile. En cas de doute sur l’identité, le comportement ou la sobriété du prospect, refusez l’essai.
La remise des clés doit intervenir seulement après les vérifications d’assurance et d’identité. Photo : Nenad Stojković, Wikimedia Commons, licence CC BY 2.0.
Faut-il faire signer un document avant l’essai ?
Une fiche d’essai n’est pas une police d’assurance et ne rend pas couvert ce que le contrat exclut. Elle permet néanmoins de dater la remise temporaire du volant et de fixer un cadre clair.
Le document peut mentionner :
- l’identité du propriétaire et du conducteur ;
- la marque, le modèle et l’immatriculation du véhicule ;
- la référence et la catégorie du permis présenté ;
- les heures de départ et de retour ;
- le kilométrage et le niveau de carburant ;
- les dommages déjà visibles, complétés par des photos datées ;
- le trajet et la durée prévus ;
- l’interdiction de confier le volant à une autre personne ;
- la prise de connaissance du montant de la franchise, sans prétendre remplacer le contrat d’assurance.
Une clause par laquelle le prospect promet de payer toute franchise peut matérialiser votre accord, mais son recouvrement n’est jamais automatique en cas de contestation. Pour une voiture de grande valeur, demandez conseil à votre assureur ou à un professionnel du droit plutôt que d’utiliser un modèle générique trouvé en ligne.
Comment organiser l’essai routier en pratique ?
Commencez par conduire vous-même. Vous pouvez présenter le démarrage à froid, la position des commandes, le maniement de la boîte, la direction, le freinage et les particularités mécaniques. Cette première partie permet également d’atteindre progressivement la bonne température de fonctionnement.
Effectuez ensuite le changement de conducteur dans un lieu calme, sûr et autorisé. Réglez le siège et les rétroviseurs avant de repartir. Un prospect découvrant une direction lourde, un pédalier décalé ou une boîte sans synchronisation ne doit pas improviser au milieu de la circulation.
Pendant l’essai :
- accompagnez toujours l’acheteur ;
- utilisez un itinéraire défini, connu et raisonnablement court ;
- évitez les heures de pointe, la pluie et les routes inadaptées ;
- interdisez toute conduite sportive sur route ouverte ;
- gardez sur vous votre téléphone et les coordonnées de l’assistance ;
- interrompez immédiatement l’essai si le comportement devient dangereux.
Pour une automobile très puissante, sans aides électroniques ou fraîchement restaurée, un essai encadré par un professionnel sur un site adapté peut être plus pertinent. L’objectif est de permettre à l’acheteur d’évaluer le fonctionnement, pas de tester les limites du véhicule.
L’essai est-il obligatoire pour vendre une voiture de collection ?
Les informations officielles recommandent à l’acheteur d’essayer une voiture d’occasion afin de contrôler notamment moteur, freinage, embrayage et tenue de route. La DGCCRF conseille explicitement cet essai, mais les formalités de cession ne font pas de la conduite par le futur acheteur une pièce obligatoire du dossier.
Le vendeur peut donc proposer un cadre compatible avec l’assurance et la valeur du véhicule. Il peut commencer par une inspection statique, faire conduire un professionnel indépendant ou démontrer la voiture lui-même. Un refus total sans solution alternative peut inquiéter l’acheteur, tandis qu’un essai sans contrôle expose inutilement les deux parties.
Une expertise avant l’achat d’une voiture de collection complète utilement l’essai : elle documente l’identité, l’état et les défauts, sans transformer quelques kilomètres au volant en diagnostic mécanique complet.
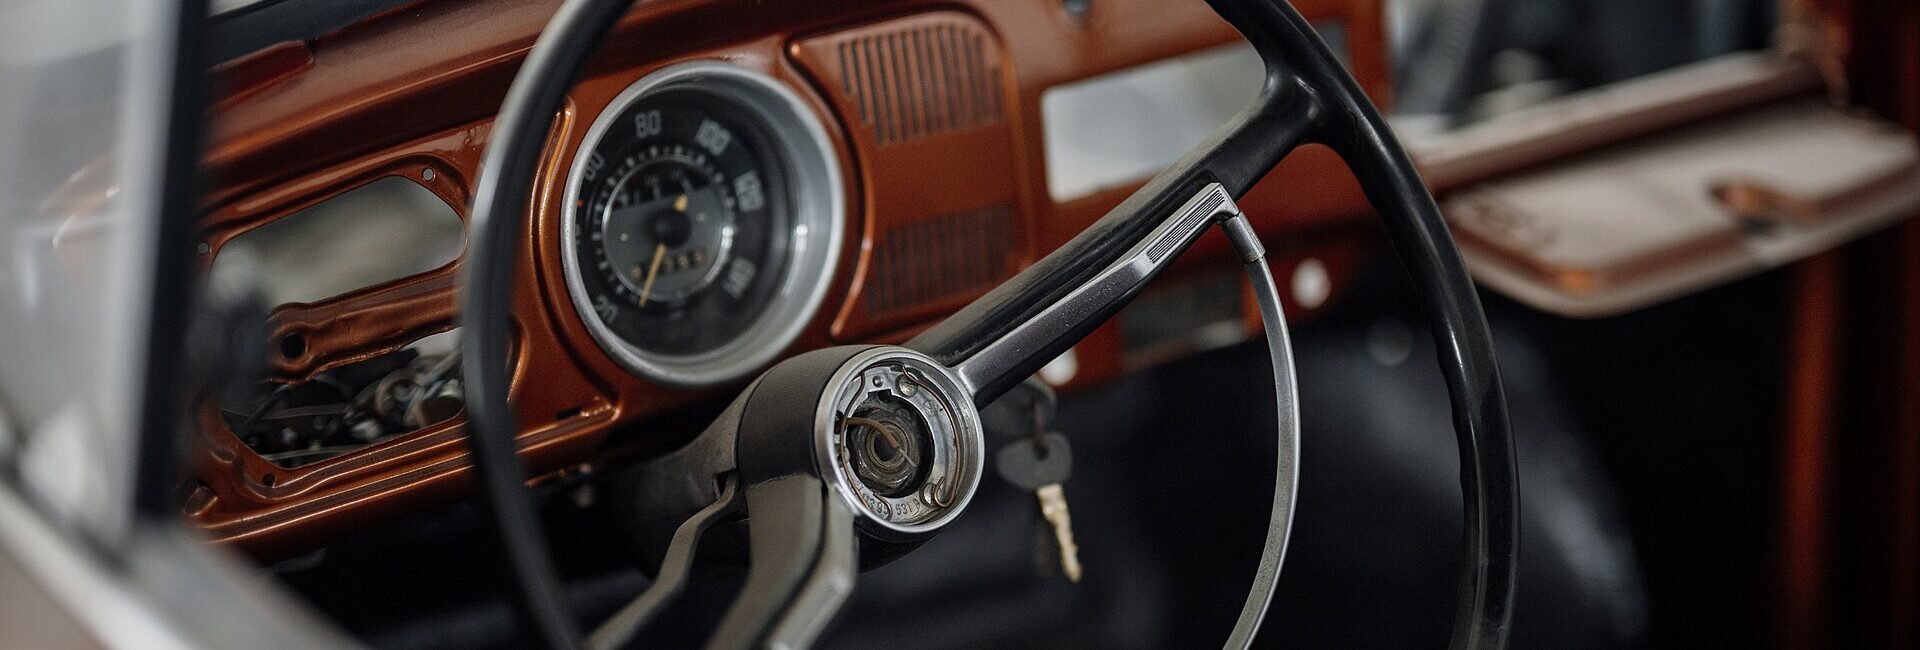
Avant l’essai, expliquez les commandes et particularités de l’habitacle. Photo : Christopher Ziemnowicz (CZmarlin), Wikimedia Commons, domaine public CC0 1.0.
Que faire en cas d’accident pendant l’essai ?
Sécurisez les lieux, portez assistance aux personnes et contactez les secours si nécessaire. Remplissez un constat avec l’identité exacte du conducteur au moment de l’accident, prenez des photographies et avertissez l’assureur dans le délai prévu au contrat.
Ne signez pas une version inexacte pour « simplifier » le dossier. Le propriétaire du véhicule, le souscripteur et le conducteur peuvent être trois personnes distinctes ; l’assureur doit connaître la situation réelle. Conservez la fiche d’essai, les messages de rendez-vous et les images prises avant le départ.
L’indemnisation dépendra des responsabilités, des garanties souscrites et du respect des conditions de prêt. Une franchise majorée peut rester à la charge de l’assuré. Un sinistre responsable peut également avoir des conséquences sur le contrat du propriétaire, même si celui-ci se trouvait sur le siège passager.
Et si l’acheteur commet une infraction ?
L’avis automatisé est généralement adressé au titulaire du certificat d’immatriculation. Ne payez pas l’amende comme si vous étiez le conducteur si vous souhaitez désigner la personne qui conduisait réellement. Suivez la procédure indiquée par l’ANTAI et fournissez les renseignements exacts du prospect.
La fiche d’essai datée, avec l’heure de départ et de retour, facilite cette démarche. Elle protège aussi l’acheteur contre une désignation portant sur une autre période. N’inventez jamais une identité et ne désignez pas une personne qui ne conduisait pas.
Après l’accord : ne confondez pas essai et départ après la vente
L’essai se déroule avant la cession, sous le contrat encore en vigueur du vendeur et dans les limites du prêt autorisé. Une fois la vente conclue et les clés remises, l’acheteur doit avoir organisé sa propre couverture avant de circuler. Il ne faut pas supposer que l’assurance du vendeur couvrira automatiquement le trajet de retour.
Préparez séparément le certificat de cession, la carte grise, le certificat de situation administrative et le contrôle technique lorsqu’il est exigé. Notre guide explique comment remplir le certificat de cession d’une voiture ancienne. Pour le règlement, consultez également les précautions relatives au virement et au chèque de banque lors de la vente.
Si vous préférez déléguer les rendez-vous, la qualification des acheteurs et l’organisation des essais, découvrez les solutions pour confier la vente de votre voiture à Plethore Cars.
Checklist express avant de remettre les clés
- Contrat d’assurance relu et prêt du volant confirmé.
- Franchise et dommages propres clairement identifiés.
- Permis original et pièce d’identité vérifiés.
- Coordonnées et référence du permis consignées avec l’accord du conducteur.
- État, kilométrage et carburant photographiés.
- Fiche d’essai datée et signée.
- Trajet court défini à l’avance.
- Propriétaire présent dans la voiture.
- Constat et coordonnées d’assistance disponibles.
- Assurance de l’acheteur confirmée avant son départ après la vente.
FAQ sur l’essai d’une voiture de collection avant la vente
Qui paie les dégâts si l’acheteur a un accident pendant l’essai ?
Cela dépend des responsabilités et du contrat. La responsabilité civile indemnise les tiers, mais les dégâts de la voiture essayée nécessitent une garantie dommages applicable au conducteur occasionnel. Une franchise peut rester due.
Une assurance tous risques couvre-t-elle forcément l’acheteur ?
Non. Le contrat peut interdire le prêt, exclure certains conducteurs ou majorer la franchise. Faites confirmer la couverture avant l’essai.
Puis-je refuser que l’acheteur conduise ?
Vous pouvez proposer une démonstration avec vous au volant ou un contrôle par un professionnel si l’assurance, la météo, l’état du véhicule ou le comportement du prospect ne permettent pas un essai sûr.
Puis-je garder la pièce d’identité de l’acheteur pendant l’essai ?
Il est préférable de vérifier l’original et de relever les informations nécessaires avec son accord plutôt que de retenir son document. Accompagnez toujours le conducteur et protégez les données collectées.
Dois-je laisser l’acheteur partir seul ?
Non. Accompagner le prospect permet d’expliquer les commandes, de faire respecter le trajet et de réduire les risques de conduite abusive ou de disparition du véhicule.
Un document signé transfère-t-il tous les risques à l’acheteur ?
Non. Une fiche d’essai apporte des preuves et fixe un cadre, mais elle ne modifie pas les garanties du contrat d’assurance et ne garantit pas le recouvrement d’une franchise.
Sources principales
- Service-Public.fr — Prêt d’un véhicule à un tiers : autorisation contractuelle, restrictions et franchises.
- Service-Public.fr — Assurance automobile obligatoire : responsabilité civile et limites de l’assurance au tiers.
- DGCCRF — Achat d’un véhicule d’occasion : intérêt de l’essai et contrôles conseillés.
- ANTAI — Désignation ou contestation : procédure lorsque le véhicule était prêté.
- Service-Public.fr — Vendre ou donner son véhicule : formalités et documents de cession.
Informations vérifiées le 30 septembre 2026. Les contrats d’assurance diffèrent et peuvent évoluer : contrôlez vos conditions particulières avant chaque essai et actualisez ce guide dans six mois.