Si votre voiture de collection vient d’être volée, vérifiez d’abord qu’elle n’a pas été placée en fourrière. Si le vol est en cours ou vient d’être commis, appelez le 17. Portez ensuite plainte rapidement, prévenez votre assureur dans le délai du contrat et rassemblez immédiatement toutes les preuves permettant d’identifier et de valoriser le véhicule.
Le caractère « collection » ne crée pas une procédure policière particulière. En revanche, il change souvent la difficulté du dossier d’assurance : une ancienne rare, restaurée ou dans une configuration spécifique se compare mal avec un véhicule d’occasion standard. L’enjeu est donc double : agir vite pour faciliter les recherches et documenter précisément la valeur de l’auto avant toute discussion sur l’indemnité.
La checklist des premières heures
| Ordre | Action | Pourquoi |
|---|---|---|
| 1 | Vérifier la fourrière | Écarter un enlèvement administratif avant de déclarer un vol |
| 2 | Appeler le 17 si les faits sont immédiats | Permettre une intervention rapide |
| 3 | Ne rien toucher dans le garage | Préserver d’éventuelles traces exploitables |
| 4 | Porter plainte rapidement | Faire signaler le véhicule dans les fichiers des forces de l’ordre |
| 5 | Déclarer le vol à l’assureur | Respecter le délai contractuel et ouvrir le dossier de sinistre |
| 6 | Réunir clés, papiers, photos et factures | Prouver l’identité, l’état et la valeur du véhicule |
| 7 | Transmettre les données du traceur | Aider les recherches sans intervenir soi-même |
Si un traceur indique une position, communiquez-la aux forces de l’ordre et à l’opérateur du dispositif. N’essayez pas de récupérer vous-même la voiture : la position peut être imprécise, évoluer ou exposer le propriétaire à un danger.
1. Vérifier la fourrière, puis prévenir les forces de l’ordre
Service-Public recommande de vérifier que le véhicule n’a pas été mis en fourrière avant de déclarer le vol. Si celui-ci a eu lieu dans un garage, ne déplacez pas les objets et ne nettoyez pas les accès avant l’arrivée éventuelle de la police ou de la gendarmerie : des constatations peuvent être utiles.
Si les faits sont en cours ou viennent juste de se produire, composez le 17. Dans les autres cas, rendez-vous rapidement dans un commissariat ou une brigade de gendarmerie. Une plainte en ligne peut aussi être possible lorsque l’auteur est inconnu, avec une éventuelle demande de complément ultérieure.
La plainte doit être déposée par le propriétaire du véhicule. Si la voiture appartient à une société, une indivision ou une succession, préparez les documents établissant votre qualité pour agir. Demandez une copie de la plainte : l’assureur pourra l’exiger.
Signalez précisément :
- l’immatriculation et le numéro de châssis ;
- la marque, le modèle, l’année et la couleur ;
- les signes distinctifs, transformations et défauts visibles ;
- le vol simultané du certificat d’immatriculation, des papiers d’assurance ou des clés ;
- la présence d’un traceur, sans publier sa position sur les réseaux sociaux ;
- les photos récentes disponibles.
Le dépôt de plainte entraîne l’inscription du véhicule au fichier des objets et véhicules signalés, le FOVeS, ainsi qu’un blocage dans le système d’immatriculation des véhicules. Ces enregistrements facilitent les contrôles et bloquent une nouvelle demande d’immatriculation.
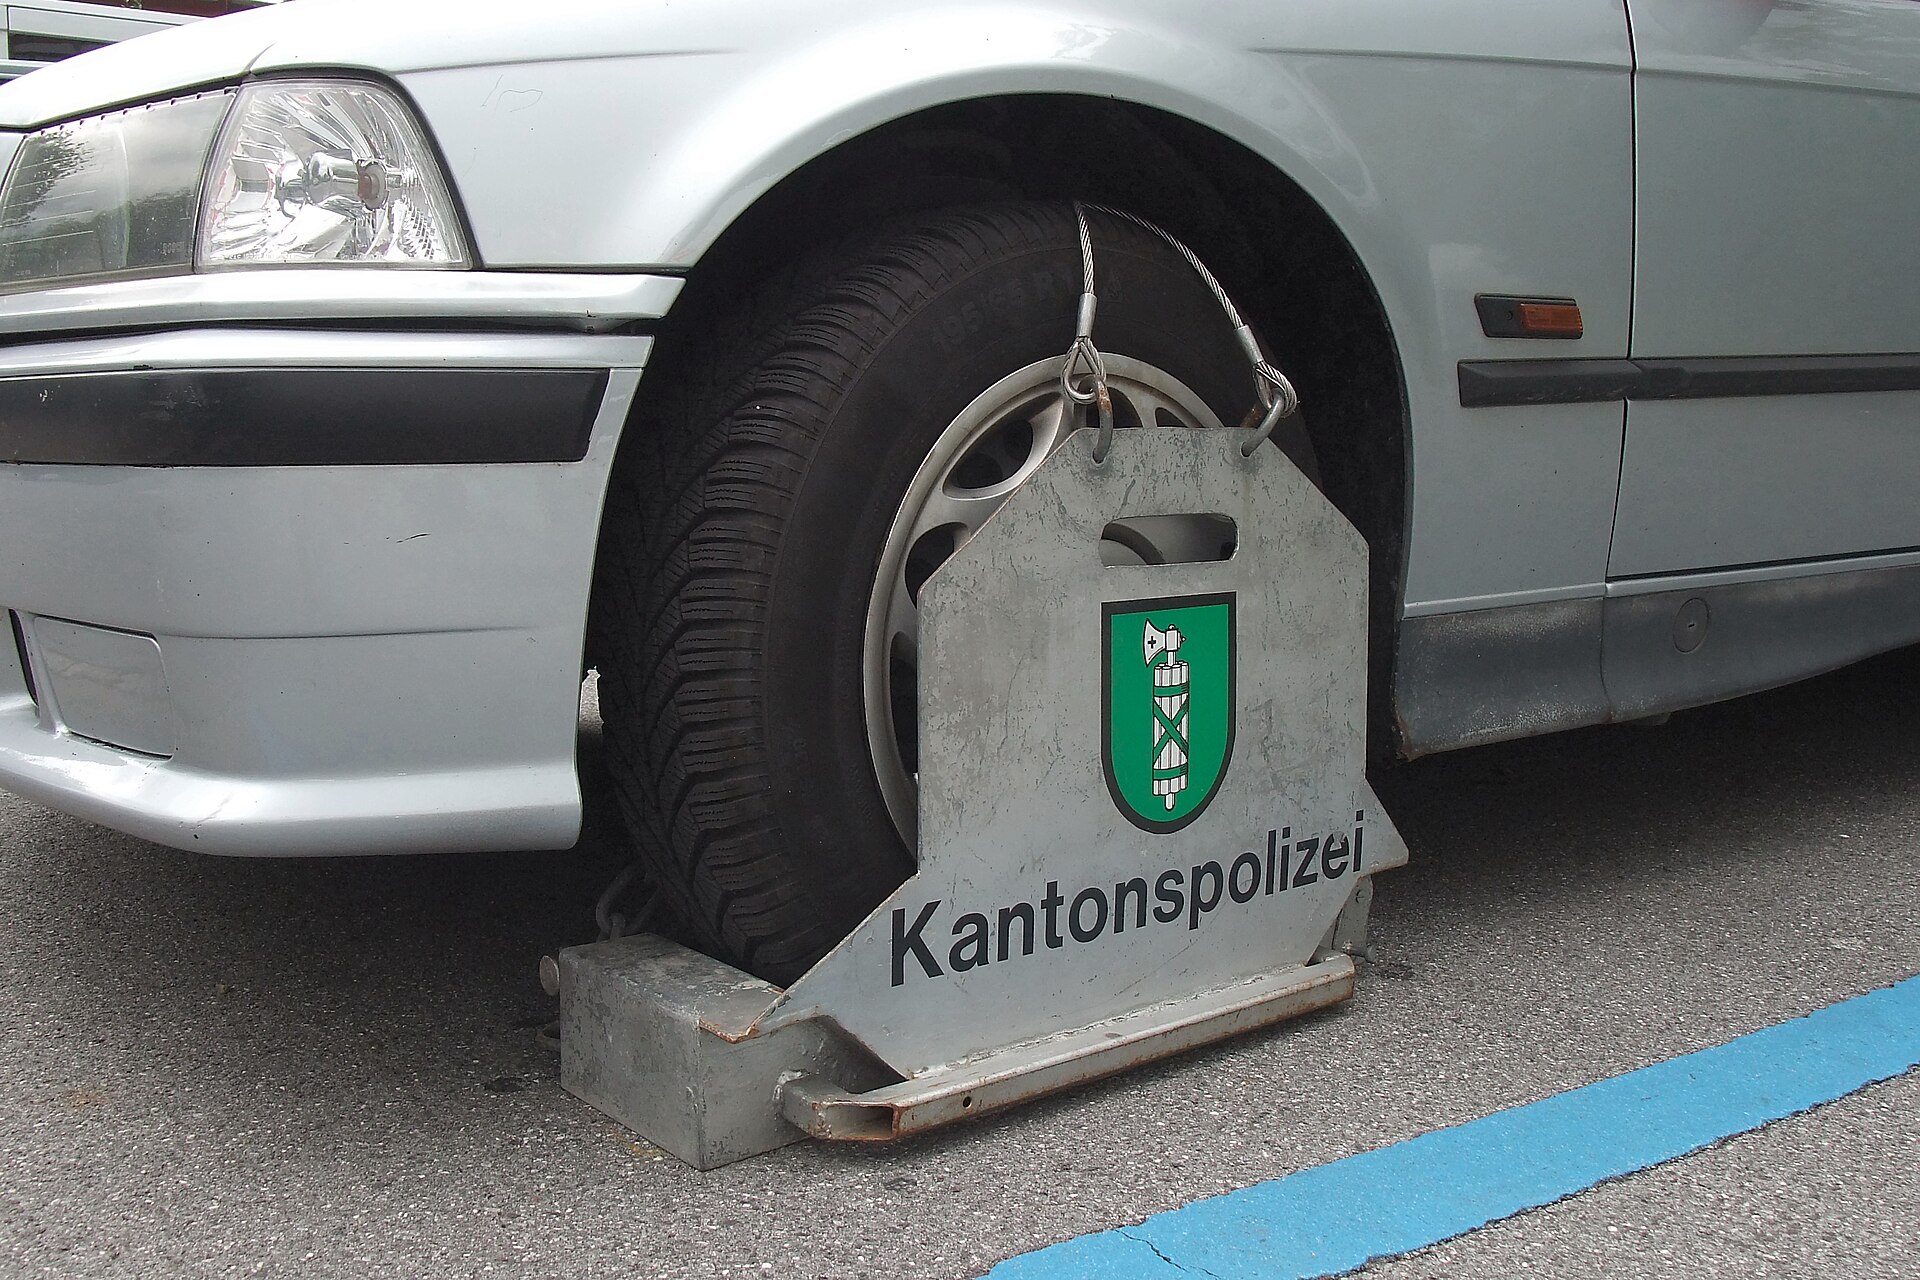
Photo : Kecko, Wikimedia Commons, licence CC BY 2.0.
2. Déclarer le vol à l’assurance sans attendre
Le vol doit être déclaré dans le délai prévu par le contrat. L’article L113-2 du Code des assurances précise que ce délai contractuel ne peut pas être inférieur à deux jours ouvrés en cas de vol. Il ne faut pas interpréter cette règle comme une raison d’attendre : contactez l’assureur dès que la plainte est déposée, puis confirmez par le canal demandé.
Conservez la preuve de la déclaration et son numéro de dossier. Décrivez les faits avec exactitude, sans combler une incertitude par une supposition. France Assureurs rappelle qu’une omission ou une fausse déclaration intentionnelle sur les circonstances peut compromettre la garantie.
Vérifiez aussi la nature de votre couverture. La responsabilité civile est obligatoire, mais elle n’indemnise pas automatiquement le vol de votre propre véhicule. Il faut qu’une garantie vol figure au contrat. Sa définition, ses exclusions, la franchise, les dispositifs de protection exigés et le mode de calcul de la valeur varient d’un assureur à l’autre.
Si le véhicule a été dérobé dans un garage avec effraction, prévenez également l’assureur habitation lorsque les portes, murs ou équipements du local ont été endommagés. Cette déclaration distincte peut couvrir les dégâts immobiliers selon le contrat.
3. Constituer un dossier de preuve adapté à une voiture de collection
L’assureur peut demander le récépissé de plainte, le certificat d’immatriculation, le certificat de situation administrative, la facture d’achat ou le certificat de vente, les jeux de clés et les justificatifs du système de détection. Pour une voiture de collection, il faut aller plus loin afin d’éviter qu’une configuration rare ou une restauration documentée ne disparaisse derrière une comparaison trop générale.
Réunissez notamment :
- le dernier rapport d’expertise, s’il existe ;
- des photos datées de l’extérieur, de l’habitacle, du moteur et du numéro de châssis ;
- les factures de restauration, d’entretien et de pièces ;
- le dossier historique, les certificats constructeur et les archives ;
- les résultats de ventes récentes et annonces de modèles réellement comparables ;
- les justificatifs des accessoires assurés séparément ;
- toute preuve d’une provenance, d’une version ou d’une spécification particulière.
Une expertise préalable n’est pas légalement obligatoire pour tous les sinistres automobiles. Elle peut toutefois être imposée par les conditions d’un contrat collection ou devenir déterminante pour défendre une valeur. Relisez notre comparaison entre valeur agréée et valeur déclarée pour une voiture de collection : ces termes n’ont pas le même effet selon le contrat signé.
4. Comment l’indemnisation est-elle calculée ?
Service-Public indique que les contrats prévoient généralement une indemnité correspondant à la valeur du véhicule à dire d’expert au jour du sinistre. Mais un contrat peut retenir une autre base, notamment une valeur convenue, agréée ou plafonnée. La franchise et les limites portant sur les accessoires sont également contractuelles.
Pour une ancienne, l’expert ne devrait pas se contenter du nom du modèle. La version, l’authenticité, l’état avant vol, la qualité de la restauration, la provenance, le kilométrage documenté et la dynamique récente du marché peuvent influer sur la valeur. Les factures ne s’ajoutent pas mécaniquement au prix du véhicule, mais elles constituent des éléments utiles pour démontrer son état et les travaux réalisés.
Le délai de 30 jours souvent cité n’est pas un délai universel fixé pour tous les contrats. Il s’agit généralement de la période prévue avant qu’un véhicule non retrouvé puisse être indemnisé. La règle exacte se trouve dans vos conditions générales et particulières.
Avant un sinistre, il est prudent d’actualiser régulièrement le dossier de valeur. Une estimation de votre voiture de collection peut fournir un premier repère de marché, mais elle ne remplace pas automatiquement l’expertise formelle exigée par certains assureurs.
5. Que se passe-t-il si la voiture est retrouvée ?
Si le véhicule est retrouvé avant le versement de l’indemnité, la plupart des contrats imposent au propriétaire de le reprendre. L’assureur peut couvrir les réparations dans la limite de la valeur garantie, après franchise, ainsi que certains frais de récupération s’ils sont justifiés ou autorisés.
Ne faites pas réparer la voiture avant l’accord écrit de l’assureur. Une expertise est souvent organisée pour constater les dommages, rechercher leur lien avec le vol et chiffrer la remise en état. En cas d’urgence pour sécuriser le véhicule, prévenez immédiatement l’assureur et gardez toutes les factures.
Sur une automobile ancienne, demandez un contrôle dépassant les seules traces d’effraction : numéro de châssis, organes mécaniques, dessous, freinage, faisceau, serrures, pièces rares et cohérence de l’ensemble. Une voiture retrouvée peut avoir été accidentée, démontée ou utilisée dans des conditions qui imposent un examen approfondi avant tout redémarrage.
Si le véhicule réapparaît après l’indemnisation, deux solutions existent généralement selon le contrat : conserver l’indemnité et laisser la voiture à l’assureur, ou restituer tout ou partie de la somme pour récupérer l’auto. Demandez une confirmation écrite avant de prendre une décision.
Photo : Shixart1985, Wikimedia Commons, licence CC BY 2.0.
6. Contester une sous-évaluation
L’expert choisi par l’assureur doit transmettre une copie de son rapport à l’assuré. Si la valeur retenue paraît insuffisante, commencez par répondre de façon documentée : modèles comparables, ventes réalisées, rapport antérieur, photos, factures et particularités exactes de votre voiture.
Vous pouvez demander une contre-expertise à un expert automobile indépendant inscrit sur la liste nationale. Ses honoraires sont en principe à votre charge, sauf garantie spécifique du contrat. Si les deux experts ne s’accordent pas, une tierce expertise peut être organisée selon les modalités prévues.
En parallèle, respectez l’ordre des recours : interlocuteur habituel, service réclamation de l’assureur, puis médiateur compétent si aucune solution amiable n’aboutit. Service-Public indique que le service réclamation dispose d’un délai maximal de deux mois pour répondre.
Préparer le dossier avant qu’un vol n’arrive
La meilleure défense d’une voiture de collection n’est pas seulement l’antivol ; c’est aussi un dossier conservé hors du véhicule et sauvegardé à deux endroits. Photographiez régulièrement la voiture, gardez les numéros d’identification, numérisez les factures et faites mettre à jour l’expertise lorsque la cote ou l’état évolue.
Vérifiez les obligations du contrat : garage fermé, alarme, coupe-circuit, traceur, gravage ou autres protections. France Assureurs souligne que leur non-respect peut entraîner une réduction d’indemnité, voire une absence de garantie lorsque le contrat le prévoit.
Pour contrôler l’état et la traçabilité d’une auto avant acquisition, consultez également notre guide de l’expertise avant achat d’une voiture de collection. Un dossier constitué dès l’achat facilite ensuite l’assurance, la revente et la gestion d’un sinistre.
Questions fréquentes
Quel est le délai pour déclarer le vol à l’assureur ?
Le délai est celui fixé par le contrat et ne peut pas être inférieur à deux jours ouvrés en cas de vol. Déclarez néanmoins le sinistre immédiatement après la plainte.
Une assurance au tiers rembourse-t-elle une voiture volée ?
Pas automatiquement. La responsabilité civile obligatoire couvre les dommages causés aux tiers. L’indemnisation du véhicule volé nécessite une garantie vol prévue au contrat.
Qui peut porter plainte pour le vol ?
Le propriétaire est la victime habilitée à porter plainte. Un conducteur à qui la voiture avait été prêtée peut signaler les faits, mais ne dépose pas la plainte à la place du propriétaire.
Que faire si les papiers étaient dans la voiture ?
Signalez dans la plainte le vol du certificat d’immatriculation et des autres documents. Prévenez aussi l’assureur, qui précisera les justificatifs et démarches nécessaires.
Quand l’assurance indemnise-t-elle une voiture non retrouvée ?
Après le délai indiqué au contrat, souvent autour de 30 jours. Le montant et les conditions dépendent de la garantie souscrite, de la valeur retenue et de la franchise.
Peut-on refuser la valeur proposée par l’expert ?
Oui. Demandez le rapport, présentez des éléments comparables et, si nécessaire, sollicitez une contre-expertise. Les frais du second expert sont généralement à votre charge sauf garantie contraire.
Sources
- Service-Public — Que faire en cas de vol d’un véhicule ?
- Service-Public — Vol de véhicule : démarches auprès de l’assurance
- Légifrance — Code des assurances, article L113-2
- Service-Public — Comment se déroule l’expertise automobile ?
- France Assureurs — Le vol de voiture : prévention et assurance
Informations vérifiées le 27 septembre 2026. Les contrats et procédures pouvant évoluer, une révision tous les six mois est recommandée.


