Une voiture de collection en restauration doit généralement rester assurée, même si elle ne roule plus. Le minimum légal est la responsabilité civile tant que le véhicule reste en état de circuler ou n’a pas été formellement retiré de la circulation. Pour protéger sa valeur, vérifiez aussi le vol, l’incendie, les dommages, le transport, les pièces démontées et la garantie du restaurateur.
Le stationnement dans un garage ne rend pas l’assurance inutile. Un incendie, un vol, un dégât des eaux ou une mauvaise manutention peut endommager l’auto et ses composants. Il faut distinguer l’obligation légale de la couverture patrimoniale réellement utile pendant le chantier.
Une voiture immobilisée doit-elle rester assurée ?
Service-Public.fr rappelle qu’un véhicule immatriculé reste soumis à l’obligation d’assurance tant qu’il n’a pas été formellement retiré de la circulation. Le fait de ne plus l’utiliser, de déposer le moteur ou de le laisser sur chandelles ne suffit pas automatiquement.
| Situation | Assurance obligatoire ? | Vigilance |
|---|---|---|
| Voiture roulante, même rarement utilisée | Oui | Responsabilité civile minimale |
| Voiture en panne mais encore complète | Oui, en principe | Une panne n’est pas un retrait de circulation |
| Voiture démontée dans un garage | Souvent oui tant qu’elle reste immatriculée sans retrait officiel | Protéger aussi vol, incendie et pièces |
| Véhicule formellement retiré de la circulation | L’obligation liée à la circulation peut cesser | Aucune circulation sur voie publique |
| Véhicule confié à un professionnel | Contrats du propriétaire et du garage à coordonner | Vérifier plafonds, franchises et exclusions |
La fiche officielle donne une définition restrictive du véhicule qui n’est plus en état de circuler : il ne s’agit pas d’une simple panne. Elle cite notamment l’absence des roues, de la batterie et du réservoir. En cas de doute, demandez une réponse écrite à l’assureur avant toute résiliation.
Retirer le véhicule de la circulation : que faut-il savoir ?
Pour une restauration longue, le propriétaire peut demander le retrait volontaire de la circulation auprès de France Titres, via l’ANTS. La validité du certificat d’immatriculation est suspendue, mais l’immatriculation n’est pas annulée. Le véhicule ne peut plus circuler sur les voies publiques, même remorqué par un véhicule immatriculé.
Si le retrait intervient dans le mois suivant l’achat, Service-Public.fr indique qu’il peut être demandé avant d’immatriculer la voiture à son nom. Passé ce délai, le changement de titulaire doit d’abord être effectué. La démarche est gratuite et nécessite notamment le Cerfa n°13756 ainsi que la carte grise barrée et signée portant la mention de retrait.
Le retrait administratif ne protège cependant ni contre le vol ni contre l’incendie. Une couverture de type garage, repos ou chantier peut rester pertinente.
Quelles garanties examiner pendant la restauration ?
Responsabilité civile
Elle couvre les dommages causés aux tiers lorsqu’un véhicule est impliqué. Elle constitue le socle légal, mais ne rembourse pas nécessairement la voiture si elle brûle ou est volée. Les essais routiers et les personnes autorisées à conduire doivent correspondre au contrat.
Vol, incendie et événements climatiques
Ces garanties sont prioritaires pour une auto immobilisée. Demandez quelles protections sont exigées : garage clos, antivol, alarme, coupure-batterie ou adresse précise. Un stockage différent de celui déclaré doit être signalé.
Allianz rappelle que le garage et son contenu ne sont pas toujours couverts de la même manière par l’assurance habitation, notamment pour une dépendance éloignée ou un véhicule de collection. Ne supposez pas que la voiture, les outils et les pièces sont automatiquement inclus.
Dommages, assistance et transport
Une formule tous risques dépend de ses exclusions, franchises et plafonds. Vérifiez les dommages causés pendant une intervention personnelle, une manutention ou un transport. Une assistance routière classique peut exclure un véhicule démonté ou un déplacement programmé sur plateau.
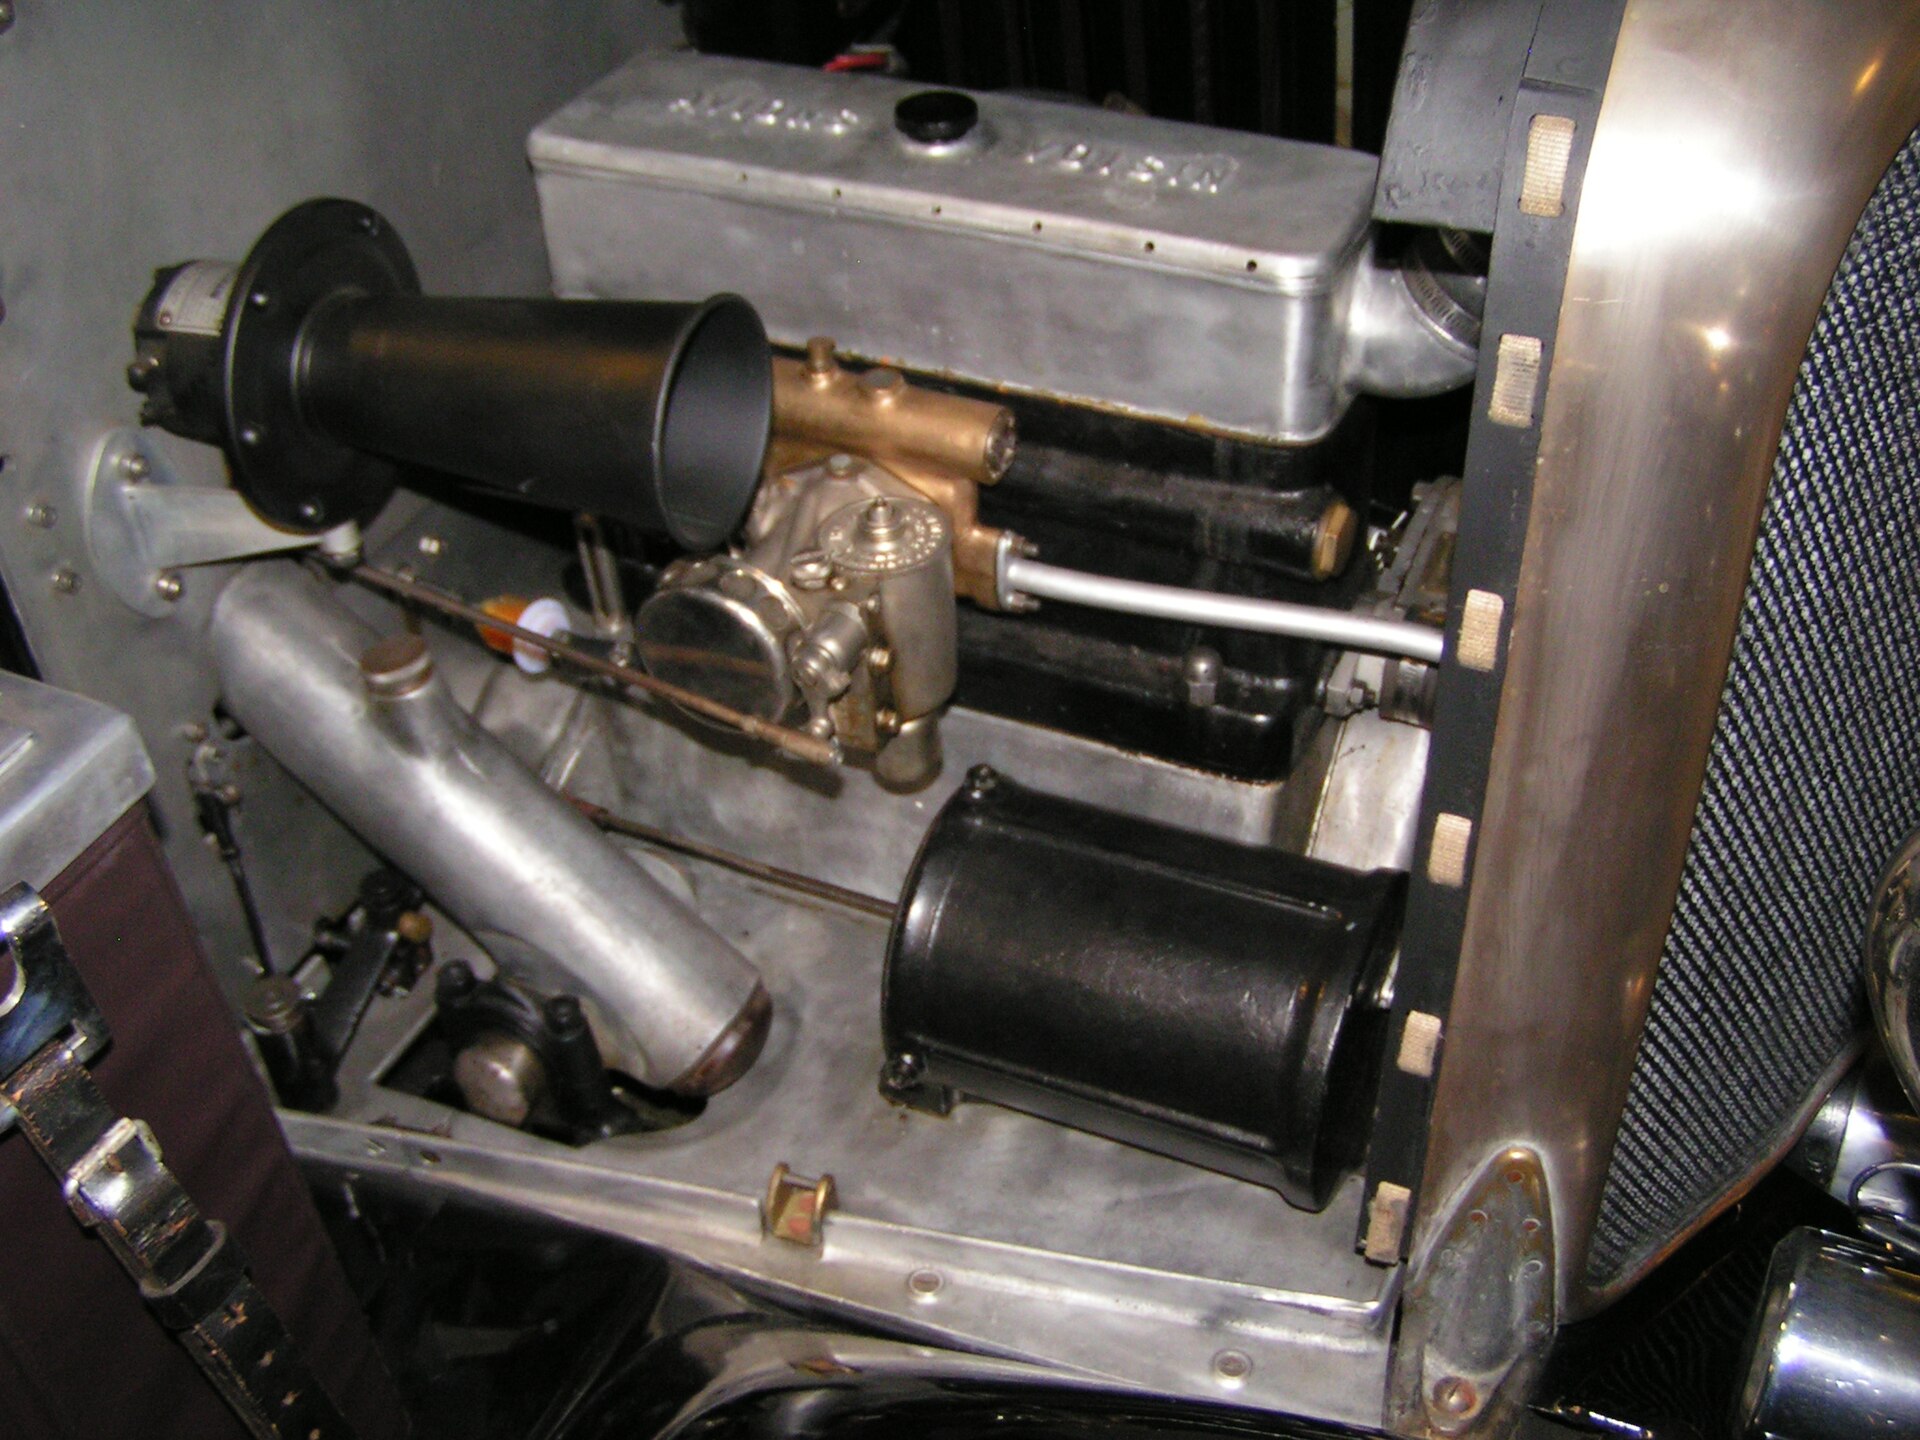
Une restauration sépare souvent la voiture de ses composants : le contrat doit préciser ce qui reste couvert. Moteur d’une Voisin C7 de 1927. Photo : dave_7, CC BY-SA 2.0, via Wikimedia Commons.
Les pièces démontées sont-elles assurées ?
Pas nécessairement. Un moteur sur établi, une sellerie chez un artisan, des jantes dans un autre local ou des pièces neuves emballées peuvent ne plus entrer dans la définition du véhicule assuré.
Demandez une confirmation écrite pour :
- les pièces d’origine démontées et identifiées ;
- les pièces neuves destinées au chantier ;
- les composants stockés dans une dépendance ou chez un tiers ;
- les éléments confiés séparément à un motoriste, sellier ou carrossier.
Conservez factures, photographies, numéros de série et inventaires datés. Indiquez l’état, la valeur, le lieu de stockage et le dépositaire de chaque pièce importante.
Véhicule confié au restaurateur : qui couvre quoi ?
Demandez au professionnel une attestation d’assurance couvrant les véhicules confiés, en cours de validité et adaptée à la valeur maximale présente dans ses locaux. Une responsabilité civile professionnelle générique n’offre pas forcément la même protection.
L’ordre de réparation ou le contrat de restauration doit préciser :
- l’identité du véhicule et son état d’entrée photographié ;
- les pièces, clés, documents et accessoires remis ;
- la valeur déclarée ou convenue ;
- les travaux, le budget et le calendrier ;
- les conditions de stockage, d’essai et de sous-traitance ;
- la procédure en cas de sinistre ou de dépassement du devis.
Ne résiliez pas votre contrat parce que le garage affirme être assuré. Sa police peut prévoir un plafond par véhicule, une franchise ou une exclusion. Faites confirmer par votre assureur l’articulation des deux contrats. La FFVE souligne aussi la différence entre restaurateur spécialisé et réparateur généraliste lorsque des savoir-faire historiques sont nécessaires.
Quelle valeur assurer pendant le chantier ?
La valeur exposée évolue après la réfection du moteur, de la carrosserie ou de l’habitacle. Les sommes dépensées n’entraînent toutefois pas mécaniquement une hausse identique de la valeur de marché.
Demandez si le contrat fonctionne en valeur déclarée, valeur à dire d’expert ou valeur agréée. Une valeur agréée correspond à un montant accepté selon le contrat ; une valeur déclarée reste une information pouvant être discutée lors du sinistre. Notre guide explique la différence entre valeur agréée et valeur déclarée.
Prévoyez des révisions avant démontage, après les travaux majeurs, avant le remontage final et à la remise en circulation. Une expertise intermédiaire et les factures documentent le chantier, sans garantir sa valeur de marché.
Le lieu de stockage change-t-il le risque ?
Un garage attenant, un box collectif, une grange isolée et un atelier professionnel ne présentent pas les mêmes risques. Déclarez l’adresse réelle et tout déplacement durable. Vérifiez la fermeture du local, les batteries et solvants présents, les dégâts des eaux, les catastrophes naturelles et les plafonds couvrant outils et pièces.
Une voiture n’est pas automatiquement couverte par l’assurance habitation parce qu’elle se trouve dans le garage. Inversement, l’assurance automobile ne garantit pas forcément le bâtiment ni les biens entreposés autour.
Peut-on faire un essai routier pendant la restauration ?
Seulement si le véhicule est autorisé à circuler, assuré pour cet usage et techniquement apte. Une voiture retirée de la circulation ne peut pas être testée sur route ouverte. Prévenez l’assureur avant le premier roulage si le contrat était limité au repos et identifiez les conducteurs autorisés.
Pour un déplacement sur plateau, consultez notre guide sur le transport d’une voiture de collection.
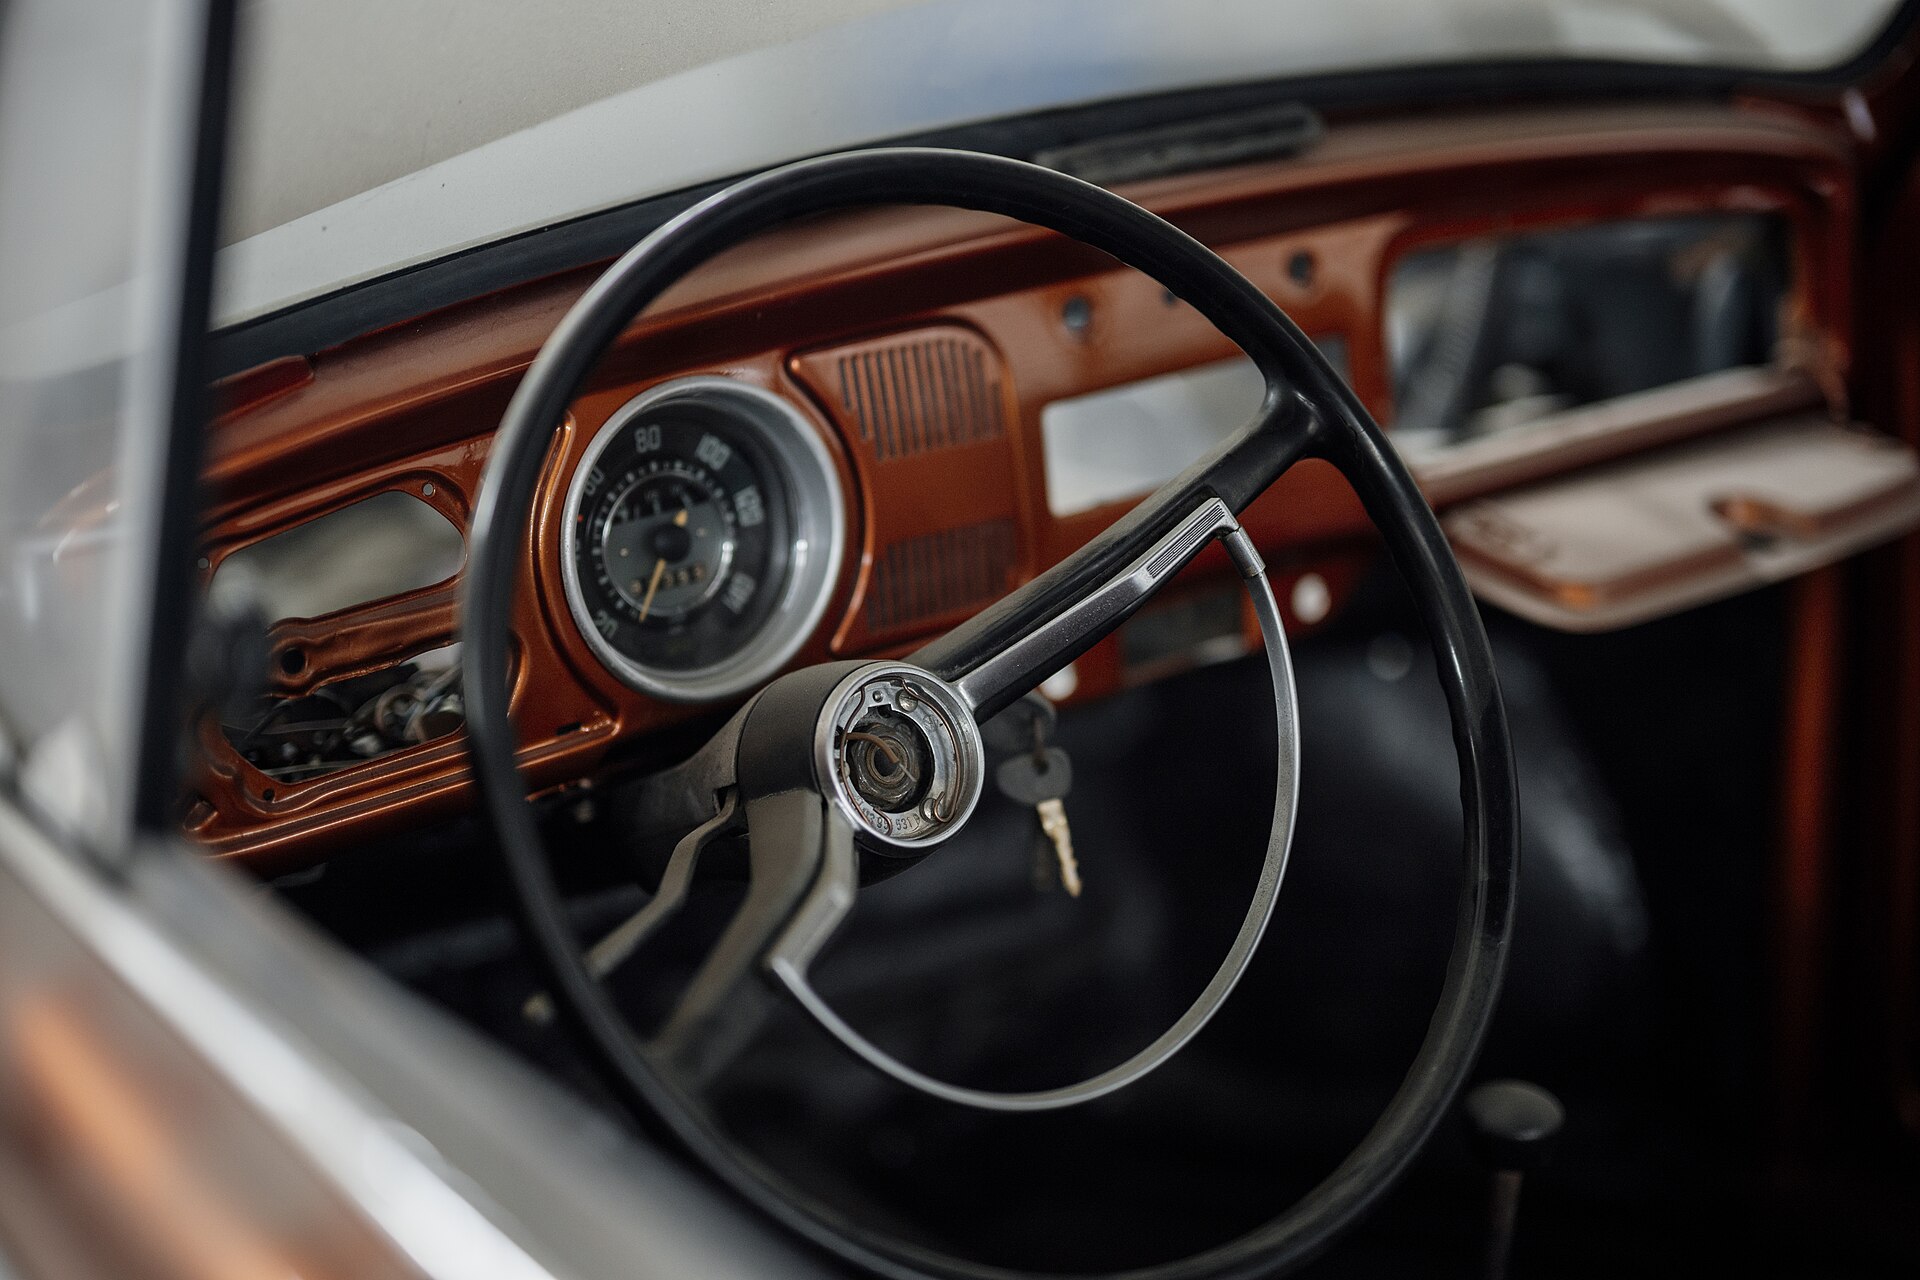
La valeur d’un chantier réside aussi dans l’habitacle, les accessoires et les pièces d’origine. Photo : Shixart1985, CC BY 2.0, via Wikimedia Commons.
Les dix questions à poser à l’assureur
- Le véhicule doit-il rester assuré pendant son immobilisation ?
- Le contrat couvre-t-il vol, incendie et dommages à l’adresse déclarée ?
- Les pièces démontées et stockées ailleurs sont-elles garanties ?
- Les travaux réalisés par le propriétaire sont-ils exclus ?
- Quelle couverture s’applique chez le restaurateur et ses sous-traitants ?
- La valeur peut-elle être augmentée au fil des factures ?
- Chargement, plateau et déchargement sont-ils couverts ?
- Un essai routier ou un trajet vers le contrôle technique est-il autorisé ?
- Quelles protections du local conditionnent l’indemnisation ?
- Quels justificatifs seront exigés après un sinistre ?
Exigez les réponses importantes par écrit ou dans un avenant. Une promesse téléphonique est fragile si elle contredit les conditions générales.
Checklist avant le chantier
- Photographier la voiture, le kilométrage, les numéros et les défauts.
- Inventorier clés, documents, accessoires et pièces.
- Déclarer lieu, durée et nature des travaux.
- Vérifier l’assurance des véhicules confiés du professionnel.
- Fixer une valeur et planifier ses révisions.
- Couvrir pièces détachées et transport.
- Signer contrat et ordres de travaux détaillés.
- Archiver factures, échanges et rapports d’expertise.
Pour comparer le budget de restauration à la valeur probable, vous pouvez faire estimer gratuitement votre voiture. Il s’agit d’éviter que le chantier et le capital assuré évoluent sans repère, pas de promettre une rentabilité.
Questions fréquentes
Une voiture sans moteur doit-elle encore être assurée ?
Le démontage du moteur ne suffit pas toujours. Un véhicule immatriculé reste en principe concerné tant qu’il n’a pas été formellement retiré de la circulation.
L’assurance du garage remplace-t-elle celle du propriétaire ?
Pas automatiquement. La garantie des véhicules confiés peut comporter plafonds, franchises et exclusions. Faites coordonner les contrats.
L’assurance habitation couvre-t-elle l’ancienne dans le garage ?
Il ne faut pas le supposer. Le bâtiment, son contenu et le véhicule peuvent relever de garanties différentes.
Les pièces démontées sont-elles comprises ?
Cela dépend du contrat et de leur lieu. Demandez une mention écrite et conservez un inventaire photographique.
Peut-on suspendre l’assurance pendant plusieurs années ?
Pas unilatéralement. Le retrait de circulation peut modifier l’obligation, mais une protection reste utile contre le vol et l’incendie.
Quand refaire une expertise ?
Après toute étape modifiant fortement la valeur exposée : carrosserie, moteur, peinture ou remontage final.
Sources principales
- Service-Public.fr — Véhicule inutilisé et assurance
- Service-Public.fr — Assurance d’un véhicule de collection
- Service-Public.fr — Retrait d’un véhicule de la circulation
- Légifrance — Code des assurances, obligation de s’assurer
- Allianz — Assurer son garage
- FFVE — La restauration des véhicules d’époque
Informations vérifiées le 26 septembre 2026. Les garanties varient selon le contrat, le véhicule et le stockage : demandez une confirmation écrite.